
Halbjahresbericht über den Harnstoffmarkt in China im Jahr 2023
01 Analyse des Harnstoffmarktes in China im ersten Halbjahr 2023
1.1 Überblick über den Harnstoffmarkt in China
Im ersten Halbjahr 2023 blieb der inländische Harnstoffmarkt in China zunächst stabil, bevor er später zurückging. Die Spotpreise begannen ab Ende März einen Abwärtstrend, und obwohl es bis Ende Juni eine leichte Erholung gab, war das Ausmaß nicht signifikant. Laut Daten von Feidoodoo sank der niedrigste und höchste Wert des inländischen Preisindex für kleine Harnstoffgranulate bis zum 30. Juni 2023 um 740,71, was einem Rückgang von 26,26 % entspricht.
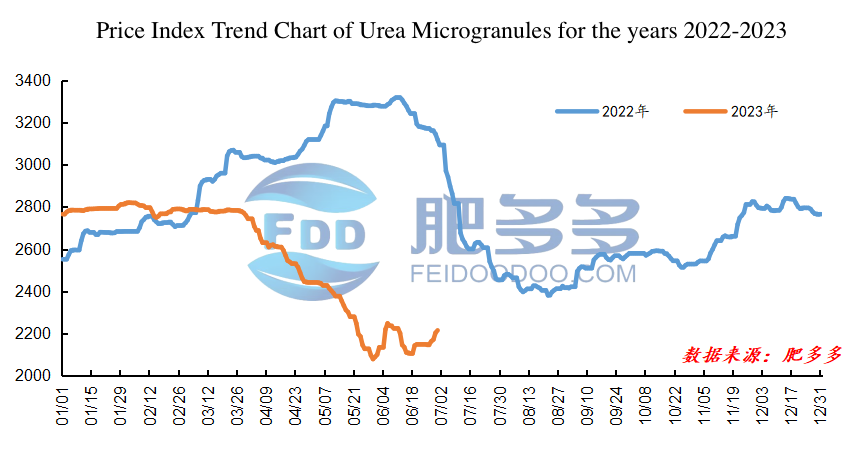
Abbildung 1
Im ersten Quartal arbeitete der inländische Harnstoffmarkt relativ reibungslos, erlebte jedoch gegen Ende des Quartals einen Rückgang. Nach den Neujahrsferien erwärmte sich der Markt, und die Nachfrage der Abnehmer stieg leicht an. Da jedoch das Angebot zunahm, zeigte der Markt einen schwachen Aufwärtstrend und verlor an Schwung. Nach den Frühlingsferien kehrten die Marktteilnehmer langsam zurück, was zu einem Angebotsmangel und nur lokalisierten Preissteigerungen für Spot-Harnstoff führte. Gegen Ende des Quartals, mit der anhaltenden Umkehrung der internationalen Harnstoffpreise, fehlte den Marktteilnehmern das Vertrauen in den inländischen Harnstoffmarkt. Der Handel kühlte allmählich ab, und mit der Reduzierung der Frühjahrsdüngung in der Landwirtschaft und der schlechten Leistung von Verbunddüngemitteln schwächte sich die Nachfrage der Abnehmer allmählich ab, was zu einem erheblichen Preisrückgang bei Harnstoff führte.
Im zweiten Quartal trat der inländische Harnstoffmarkt in einen kontinuierlichen Rückgangsmodus ein, und es gab gegen Ende des Quartals eine leichte Preissteigerung. Zu Beginn des Quartals, mit dem Ende der Gründüngung in China und der Lücke in der Reisdüngernachfrage in den südlichen Regionen, schwächte sich die landwirtschaftliche Nachfrage weiter ab. Harnstoffhersteller häuften Lagerbestände an und senkten die Preise erheblich. Mit unzureichender Kostenunterstützung und einer täglichen Produktion von über 170.000 Tonnen standen die Unternehmen vor negativen Marktbedingungen, was zu einem Zusammenbruch der Stimmung führte. Obwohl es nach den Maifeiertagen eine gewisse Erholung der Nachfrage gab, als die südlichen Regionen die Düngung wieder aufnahmen, blieb der Markt pessimistisch aufgrund der Wiederaufnahme des Angebots von günstigem Harnstoff aus der Inneren Mongolei. Im Juni gab es häufige Änderungen der Marktbedingungen. Zunächst konzentrierte sich die landwirtschaftliche Nachfrage auf die Wiederauffüllung der Lagerbestände, kombiniert mit der Veröffentlichung von Ausschreibungsinformationen, die positive Markttreiber lieferten und zu einem signifikanten Anstieg der Harnstoffpreise führten. Aufgrund des hohen Lagerdrucks kühlte der Markt jedoch allmählich ab. Gegen Ende des Quartals führten vorübergehende Stilllegungen einiger Anlagen in bestimmten Regionen und eine konzentrierte Wiederauffüllung der Lagerbestände durch die Abnehmer zu einem engen Angebot und festen Spotpreisen.
1.2 Durchschnittlicher monatlicher Preis des Harnstoffmarktes in China im ersten Halbjahr 2023
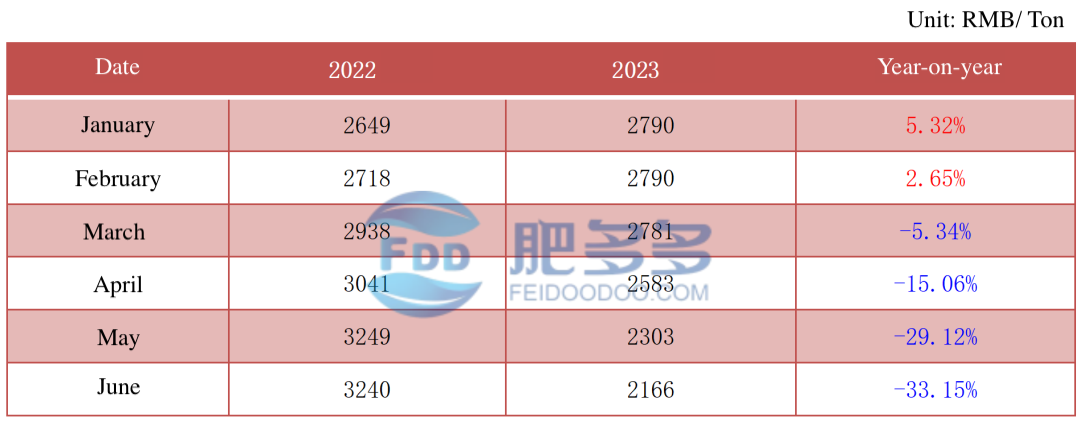
Tabelle 1
02 Analyse der Harnstoffproduktion, des Betriebs und des Imports/Exports in China
2.1 Analyse der Harnstoffproduktion in China im ersten Halbjahr 2023
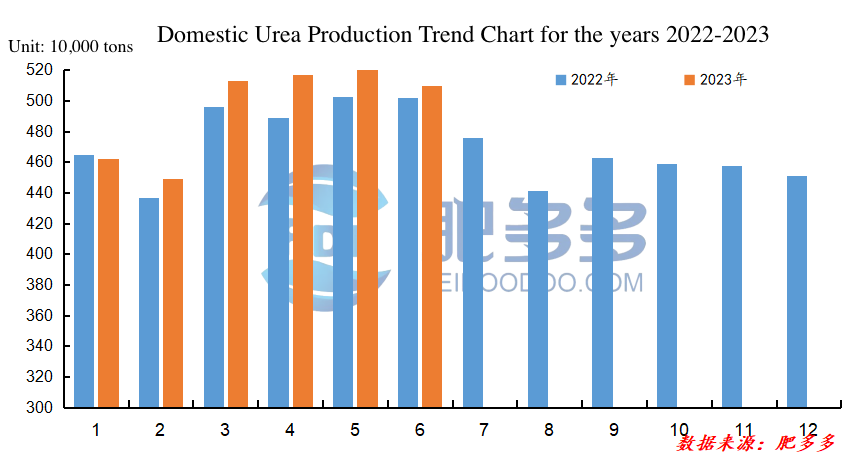
Tabelle 2
Im ersten Halbjahr 2023 erreichte die Harnstoffproduktion in China insgesamt 29,7106 Millionen Tonnen, was einem Anstieg von 0,8023 Millionen Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres entspricht, was einem jährlichen Wachstum von 2,78 % entspricht.
2.2 Analyse der Betriebsrate der Harnstoffindustrie in China
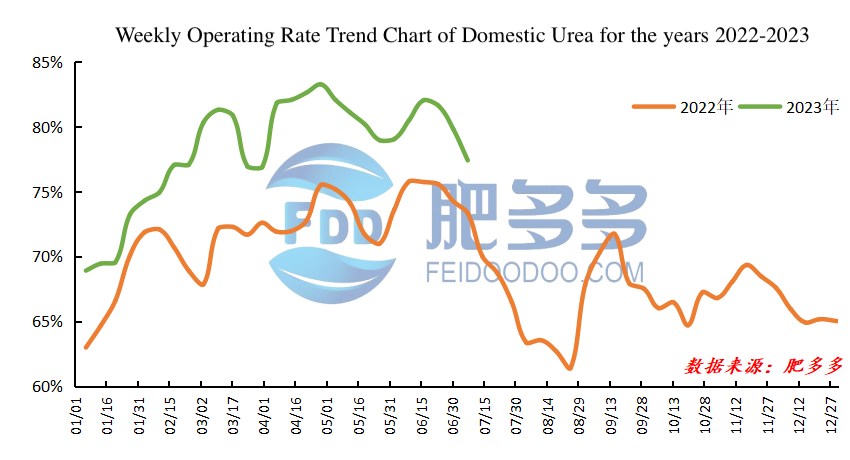
Abbildung 3
Im ersten Halbjahr 2023 stieg die Gesamtbetriebsrate des Harnstoffmarktes in China und blieb auf einem hohen Niveau. Die höchste Betriebsrate wurde Ende April erreicht, während die niedrigste zu Beginn des Januars lag. Unter ihnen hatten Harnstoffhersteller, die Erdgas als Rohstoff verwenden, eine durchschnittliche Betriebsrate von 66,62 %, während diejenigen, die Kohle als Rohstoff verwenden, eine durchschnittliche Betriebsrate von 82,25 % hatten. Die durchschnittliche Betriebsrate für Großgranulat-Anlagen betrug 67,85 %, und für mittel- und kleingranulare Anlagen lag sie bei 78,22 %.
2.3 Analyse der Harnstoffexporte in China im Jahr 2023
2.3.1 Analyse des Exportvolumens von Harnstoff in China im Jahr 2023
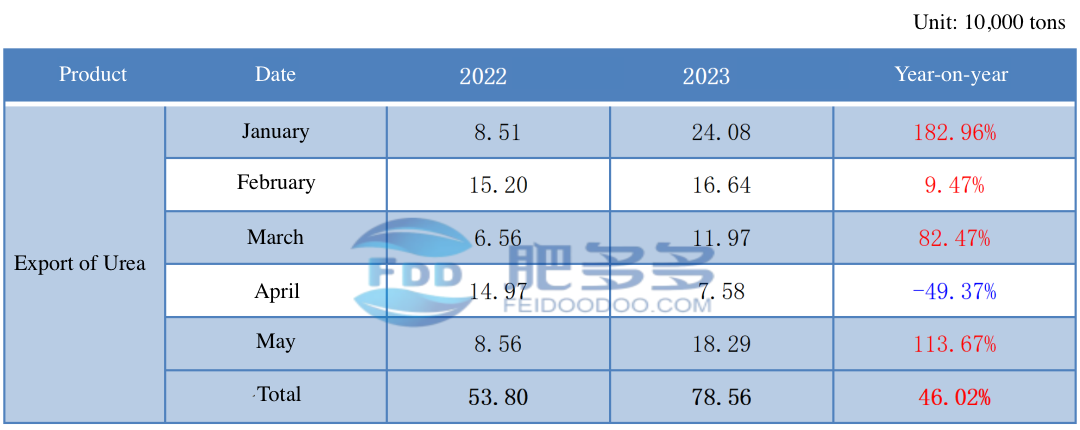
Tabelle 2
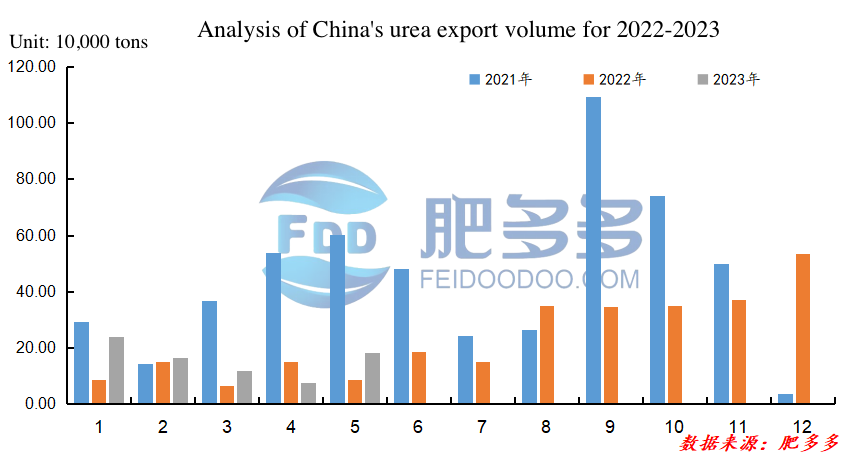
Abbildung 4
Laut Zolldaten erreichte das kumulierte Exportvolumen von Harnstoff in China von Januar bis Mai 2023 538.000 Tonnen, ein Anstieg von 247.600 Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres, was einem jährlichen Wachstum von 46,02 % entspricht.
2.3.2 Analyse der Exportziele für Harnstoff in China im Jahr 2023
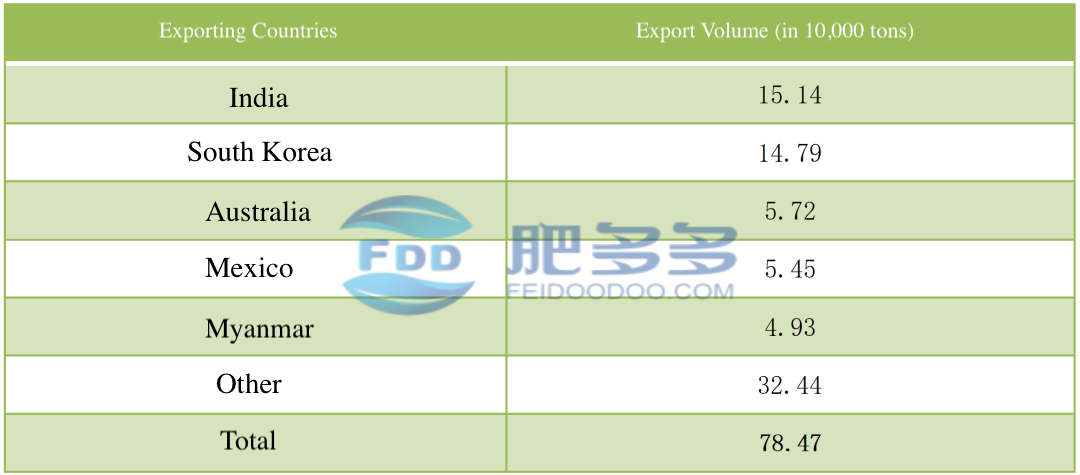
Tabelle 3
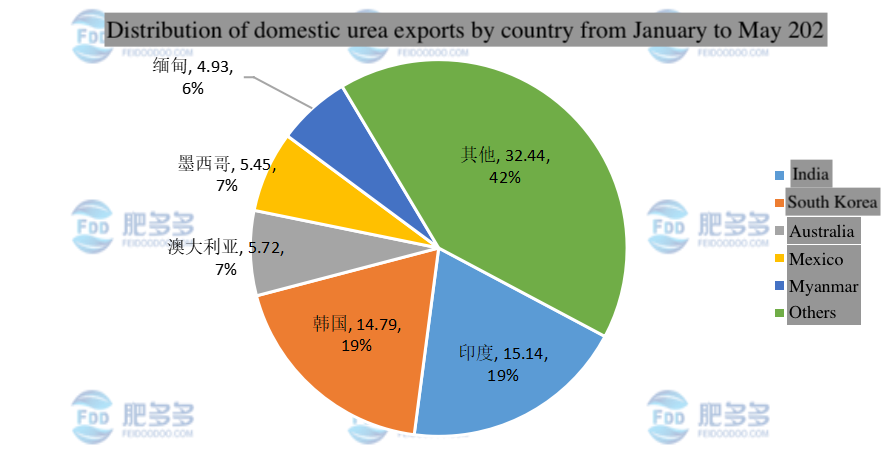
Abbildung 5
Von Januar bis Mai 2023 waren die drei führenden Länder in Bezug auf das Exportvolumen von Harnstoff Indien, Südkorea und Australien. Die Exportvolumina betrugen 151.400 Tonnen, 147.900 Tonnen und 57.200 Tonnen.
03 Analyse des sichtbaren Verbrauchs von chinesischem Harnstoff
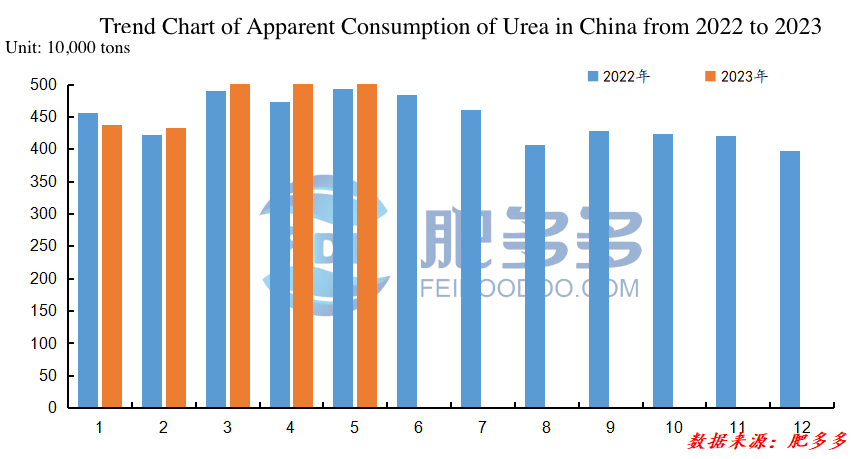
Abbildung 6
Laut Feidoodoo-Daten betrug der kumulierte sichtbare Verbrauch von Harnstoff in China von Januar bis Mai 2023 23,827 Millionen Tonnen, ein Anstieg von 477.600 Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres, was einem jährlichen Anstieg von 2,05 % entspricht.
04 Analyse des Harnstoffbestands in China
4.1 Trend des Lagerbestands von großgranularem Harnstoff in Häfen
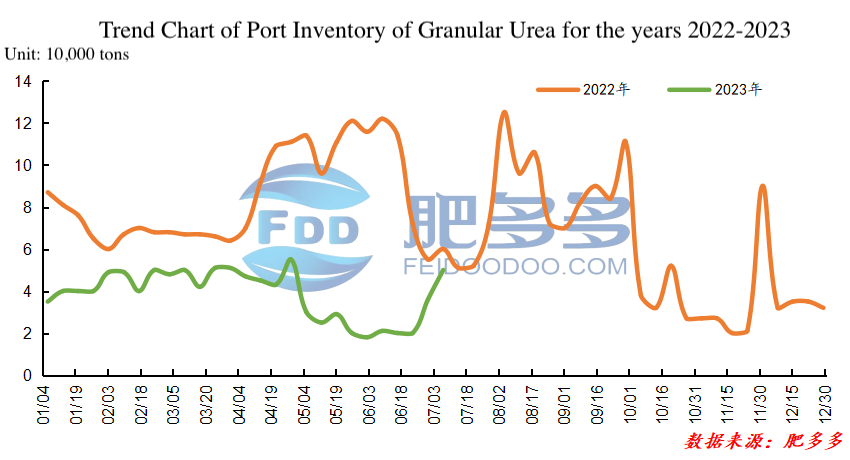
Abbildung 7
Im ersten Halbjahr 2023 blieb der Lagerbestand von großgranularem Harnstoff in Häfen auf einem niedrigen Niveau. Der höchste Lagerbestand wurde Ende April mit einer Spitzenmenge von 55.000 Tonnen verzeichnet. Der niedrigste Lagerbestand wurde Anfang Juni mit einer Mindestmenge von 18.000 Tonnen beobachtet.
4.2 Trend des Lagerbestands von kleingranularem Harnstoff in Häfen
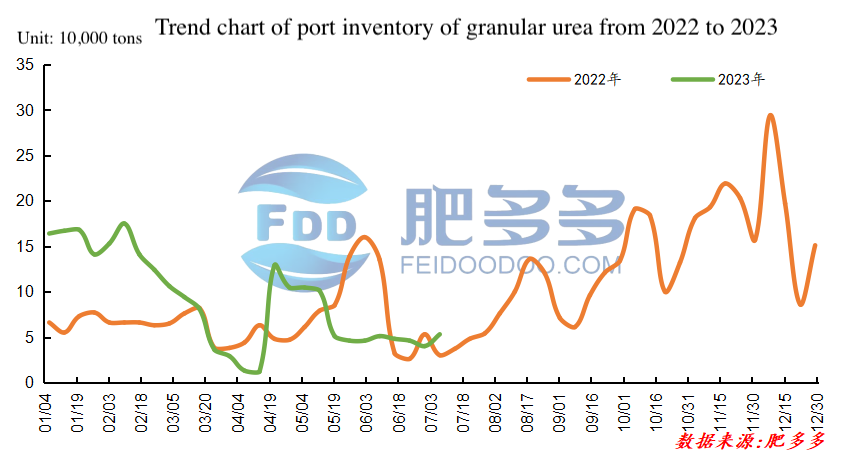
Abbildung 8
Im ersten Halbjahr 2023 blieb der Lagerbestand von kleingranularem Harnstoff in Häfen ebenfalls auf einem niedrigen Niveau. Der höchste Lagerbestand wurde im Februar mit einer Spitzenmenge von 175.000 Tonnen verzeichnet. Der niedrigste Lagerbestand wurde im April mit einer Mindestmenge von nur 12.000 Tonnen beobachtet.
4.3 Trend des Lagerbestands von Harnstoffunternehmen
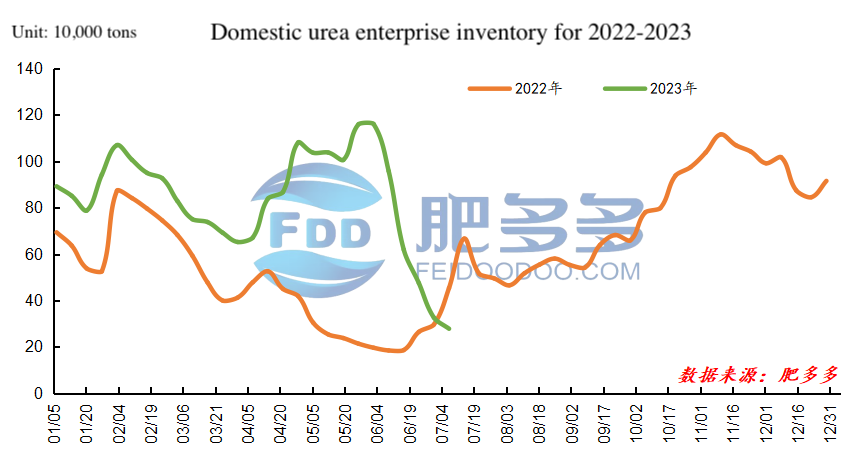
Abbildung 9
Im ersten Halbjahr 2023 erlebte der Lagerbestand von inländischen Harnstoffunternehmen zunächst Schwankungen, häufte jedoch schnell Lagerbestände an und reduzierte diese dann rasch nach Eintritt in den Juni. Daher wurde der höchste Unternehmenslagerbestand Anfang Juni mit einer Spitzenmenge von 1,16 Millionen Tonnen verzeichnet. Der niedrigste Unternehmenslagerbestand wurde Ende Juni mit einer Mindestmenge von 325.900 Tonnen beobachtet, und der aktuelle Trend zeigt weiterhin eine Reduktion.
05 Prognose für den chinesischen Harnstoffmarkt im Jahr 2023
Angebotsseite: Im Hinblick auf synthetischen Harnstoff verbessert sich die internationale Landschaft weiterhin, und die Stabilität der Produktion von synthetischem Harnstoff wird voraussichtlich weiter zunehmen. Basierend auf der aktuellen Situation in der Harnstoffindustrie wird die neue Kapazität im zweiten Halbjahr weiterhin in Betrieb genommen, und der Angebotsdruck wird sich hauptsächlich auf kohlebasierten Harnstoff konzentrieren. Der Kohlepreis sank im ersten Halbjahr unter Druck, und eine Kostenstabilität wird im zweiten Halbjahr erwartet. Da die Kosten für Harnstoffunternehmen gesunken und die Gewinne früher gestiegen sind, wird die gesamte Versorgungskapazität weiterhin zunehmen, und das Harnstoffangebot im zweiten Halbjahr wird voraussichtlich stabil und ausreichend sein.
Nachfrageseite: Im Kontext der Ernährungssicherheit wird die Gesamtmenge des in der Landwirtschaft verwendeten Harnstoffs voraussichtlich relativ stabil bleiben. Die Wachstumsrate der Verwendung von Verbunddüngemitteln ist zurückgegangen, und saisonale Faktoren müssen berücksichtigt werden. Die Anwendung von Stickstoffdünger könnte im Herbst im Vergleich zum ersten Halbjahr zurückgehen. Aufgrund häufiger Schwankungen der Rohstoffpreise stehen Verbunddüngerunternehmen vor erhöhten betrieblichen Schwierigkeiten. Was die industrielle Nachfrage betrifft, so wird angesichts des begrenzten Wachstumspotenzials im Immobiliensektor erwartet, dass die gesamte industrielle Nachfrage relativ stagnierend bleibt und eine Beschaffungsstrategie basierend auf Bedarf verfolgt wird, mit gelegentlichen kurzfristigen Marktschwankungen.
Politische Seite: Im ersten Halbjahr verbesserte sich die Stimmung auf dem Rohstoffmarkt in vielerlei Hinsicht, mit Anzeichen einer Erholung nach einem Tiefpunkt. Die Erholung war jedoch durchweg schwach, und Bedenken hinsichtlich einer ausländischen Wirtschaftskrise und der langsamen Erholung der heimischen Wirtschaft blieben bestehen. Im zweiten Halbjahr könnten die politischen Maßnahmen weiterhin begrenzte Unterstützung bieten, jedoch mit zurückhaltendem Umfang.
Gesamtanalyse: Das Angebot und die Nachfrage nach Harnstoff werden voraussichtlich im zweiten Halbjahr relativ locker bleiben. Es ist offensichtlich, dass ein hohes Angebot weiterhin den Hintergrund für Harnstoffpreise bilden wird, und die tägliche Produktion könnte sogar die des ersten Halbjahres übersteigen. Das kurzfristige Gleichgewicht von Angebot und Nachfrage wird durch saisonale Schwankungen der Nachfrage beeinflusst. Der Einfluss von Exporten auf den Harnstoffmarkt muss in Verbindung mit politischen Maßnahmen und Preisunterschieden sowohl im Inland als auch international betrachtet werden, und es ist unwahrscheinlich, dass es basierend auf den Trends des ersten Halbjahres zu signifikanten Durchbrüchen kommt. Angesichts des Rückgangs der Kohlepreise und der gestiegenen Produktionsbegeisterung in der Industrie wird es für Harnstoffunternehmen schwierig sein, hohe Gewinne zu wiederholen. Kurzfristige Erwartungen richten sich auf die Leistung von Futures- und Spotmärkten während der günstigen Periode im September und Oktober.
-
9. Oktober Urea-Tagesbericht: Niedriger indischer Ausschreibungspreis belastet Harnstoff-Futures und Spotpreise6632
-
9. Oktober Internationale Nachrichten über Dünger und Landwirtschaft9782
-
9. Oktober Internationale Forex-Nachrichten8302
-
8. Oktober Urea-Tagesbericht: Indische Tender-Stimmung beruhigt sich; Markt wartet und beobachtet6209
-
Oktober 8 Phosphatdüngemittel täglich: Verhaltener und weich-stabiler Markt, vorsichtige Haltung7015









