29. September Internationale Nachrichten zu Düngemitteln und Landwirtschaft
BASF nähert sich Evonik wegen potenzieller Übernahme an: Neueste Entwicklungen
Der deutsche Chemieriese BASF gab heute bekannt, dass er Interesse an einer Übernahme des inländischen Konkurrenten Evonik geäußert habe. BASF beschrieb die Kommunikation als vorläufig und erkundend und betonte, dass das Ergebnis unsicher bleibe. Evonik bestätigte, dass es die Interessensbekundung erhalten habe, stellte jedoch klar, dass die beiden Unternehmen derzeit keine Verhandlungen führten. Die RAG-Stiftung, die etwa 43 % der Evonik-Aktien hält, hatte zuvor bekannt gegeben, dass BASF sie wegen einer potenziellen Übernahme angesprochen habe. Bisher wurden keine Transaktionsdetails veröffentlicht. Der Aktienkurs von Evonik stieg am Tag der Ankündigung um mehr als 7 %, wodurch das Unternehmen eine Marktkapitalisierung von etwa 8,4 Milliarden Euro (9,6 Milliarden Dollar) erreichte. Evonik setzt derzeit ein Restrukturierungsprogramm um, das die Streichung von 3.200 Arbeitsplätzen in den nächsten zwei Jahren sowie die Einstellung des Polyestergeschäfts umfasst.
Unsicherheit um Australiens Phosphatpreisprognose für 2027
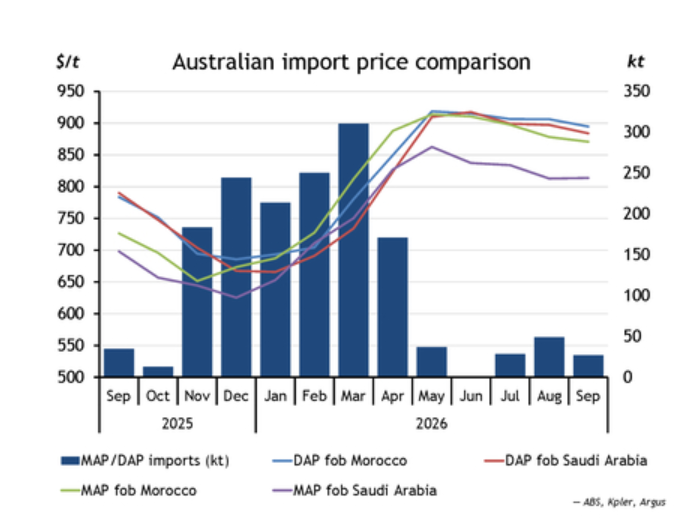
Der anhaltende Konflikt im Nahen Osten hat auf dem australischen Markt Bedenken hinsichtlich der Phosphatversorgung und der Preistrends vor der Wintersaison 2027 für den Anbau aufgeworfen. Australische Importeure organisieren in der Regel die ersten Ladungen Monoammoniumphosphat (MAP) und Diammoniumphosphat (DAP) für die Saison im November. Hohe globale Preise und ein zunehmend pessimistisches Marktsentiment haben Importeure jedoch dazu veranlasst, Einkäufe zu verschieben. Lieferanten berichteten, dass einige australische Käufer bereits vorab MAP-, DAP- und Harnstoffladungen gesichert hätten, und zwar aufgrund des geopolitischen Konflikts. Andere blieben wegen der Unsicherheit über die zukünftige Preisentwicklung abseits und planten erst dann einzukaufen, wenn Landwirte tatsächliche Nachfrage generierten. Seit Beginn des Konflikts hat der australische MAP- und DAP-Markt seine saisonale Nachfragephase noch nicht erreicht, was teilweise dazu beigetragen hat, die inländischen Preise von globalen Anstiegen zu isolieren. Dennoch müssen Importeure, die derzeit zu internationalen Preisen einkaufen, ihre nachfolgenden Inlandsverkaufspreise zwangsläufig erhöhen. Obwohl die globalen Phosphatpreise in den letzten Wochen gefallen sind, bleiben sie im Vergleich zu den Korrekturen bei Stickstoff- und Kalipreisen erhöht. Viele australische Käufer betrachten Phosphatdünger weiterhin als unerschwinglich teuer. Die MAP-Preise sind seit der Schließung des Einkauffensters im vergangenen November stark gestiegen. Argus bewertete zuletzt saudi-arabisches MAP mit 802–836 $/mt FOB, ein Anstieg von 28 % im Vergleich zu Anfang November letzten Jahres. Der Nahe Osten ist nicht nur eine wichtige Quelle für Phosphatdünger, sondern macht auch einen erheblichen Anteil des globalen Schwefelhandels aus, wobei Schwefel ein wichtiger Rohstoff in der Produktion von Phosphatdüngern ist. Anhaltend hohe Schwefelpreise stützen weiterhin die Produktionskosten für Phosphatdünger. Handelsdaten des Australian Bureau of Statistics (ABS) zeigen, dass etwa 30 % der australischen MAP- und DAP-Importe im Jahr 2025 aus Saudi-Arabien über die Straße von Hormus kamen. Die National Farmers’ Federation sagte Argus am 22. September, dass australische Landwirte angesichts der anhaltenden Preisvolatilität vorsichtig bleiben würden, während sich die nächste Kaufphase näherte. Anfang dieses Jahres sanken die inländischen Harnstoffpreise in Australien stark, was dazu führte, dass einige Marktteilnehmer Hochkostenbestände hielten und die Spannungen zwischen Düngekäufern und -verkäufern verstärkten. Shona Gawel, CEO von Grain Producers Australia, sagte Argus am 22. September, dass sich Landwirte auch große Sorgen über die hohen Treibstoffpreise machten. „Das Hauptproblem ist derzeit die extreme Marktvolatilität und nicht ein Mangel an Vorräten. Geopolitische Spannungen lösen oft eine Marktreaktion aus, noch bevor tatsächlich ein Angebotsdefizit eintritt, wodurch Treibstoff-, Fracht- und Düngemittelkosten schnell steigen“, sagte Gawel.
Alternative Bezugsquellen
Der westaustralische Importeur CSBP erklärte in einem am 16. September veröffentlichten Marktupdate, dass Düngemittel auf dem globalen Markt weiterhin für australische Importeure verfügbar seien, obwohl die Risiken im Zusammenhang mit Preisen und Lieferplänen zugenommen hätten. Daten des ABS zeigen, dass Australien MAP und DAP aus Saudi-Arabien, Marokko, China und den Vereinigten Staaten bezieht, aber die meisten dieser Herkunftsländer mit verschiedenen Unsicherheiten konfrontiert sind. Da der Konflikt die herkömmlichen Schifffahrtsrouten entlang der Ostküste Saudi-Arabiens stört, haben australische Importeure begonnen, Düngemittellieferungen über Häfen an der Westküste des Landes in Betracht zu ziehen. Eine erneute Eskalation in der umliegenden Region hat jedoch zusätzlichen Druck auf diese alternative Route ausgeübt. Kpler-Schiffstracking-Daten zeigen, dass bisher keine Schiffe für diese Route bestätigt wurden. Die letzte australische Düngemittelladung aus Saudi-Arabien traf Ende Juli ein. Marktteilnehmer sagten, dass obwohl die Phosphatdüngerimporte in diesem Jahr bisher zurückgegangen seien, die inländischen MAP- und DAP-Bestände Australiens weiterhin ausreichten, um die unmittelbare Marktnachfrage zu decken.
-
29. September Internationale Nachrichten zu Düngemitteln und Landwirtschaft6081
-
29. September Internationale Forex-Nachrichten5514
-
29. September Pestizid-Tagesbericht: Preise bleiben stabil, während der Markt auf Orientierung wartet8809
-
Der 29. September Phosphatdünger-Tagesbericht: Vor-Feiertags-Nachfrage bleibt schwach, da sich der Phosphatdünger- und Schwefelmarkt in einer weichen Phase konsolidieren.8093
-
29. September Urea Tagesbericht: Markt schwächt sich vor den Feiertagen ab, während Teilnehmer auf Anweisungen aus dem indischen Tender warten.6549