
Urea Wochenbericht: Steigende internationale Preise und steigende Futures-Preise erhöhten die Bestellungen in der Woche (Nr. 20230721)
01Marktübersicht
1.1 Feidoodoo Preisindex
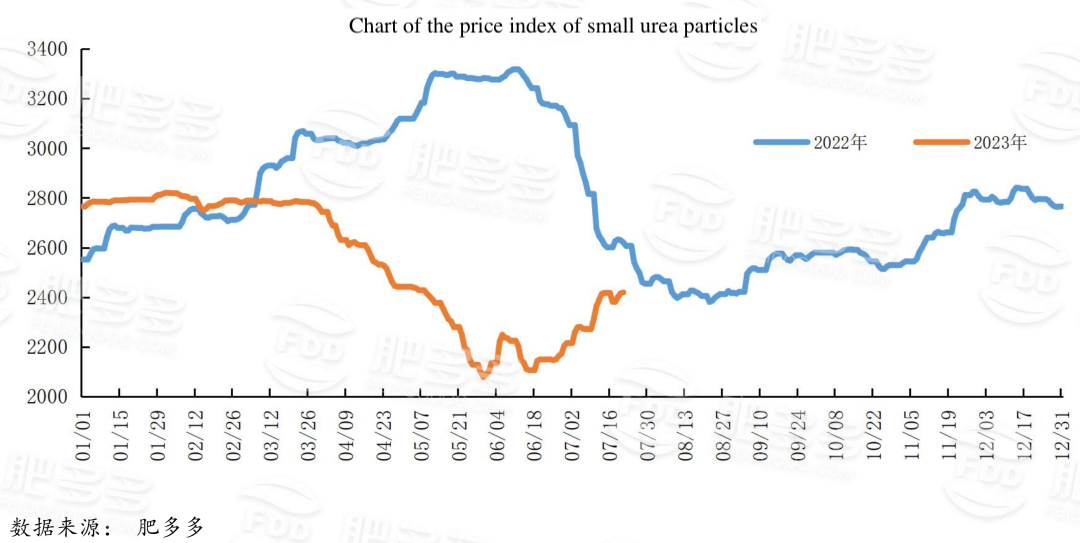
In dieser Woche lag der durchschnittliche Preisindex für inländische Harnstoff-Kleinstpartikel bei 2399,82, ein Anstieg um 20,55 im Vergleich zur Vorwoche, ein Plus von 0,15 % im Vergleich zum Vormonat. Zu Beginn der Woche fiel der Spotpreis für Harnstoff, doch angetrieben durch internationale Preise und Futures-Preise stieg der Spotpreis erneut, und der Markt blieb stabil. Die Futures stiegen weiter, was die Kaufstimmung am Spotmarkt förderte, die Unternehmensaufträge nahmen zu, und es wird berichtet, dass einige Fabriken den Verkauf von Aufträgen eingeschränkt haben. Allerdings begann mit dem Preisanstieg in einigen Regionen der Widerstand im Abwärtstrend, die Abdeckung verlangsamte sich, und eine abwartende Marktstimmung machte sich bemerkbar.
1.2 Harnstoff-Liefergebietspreise
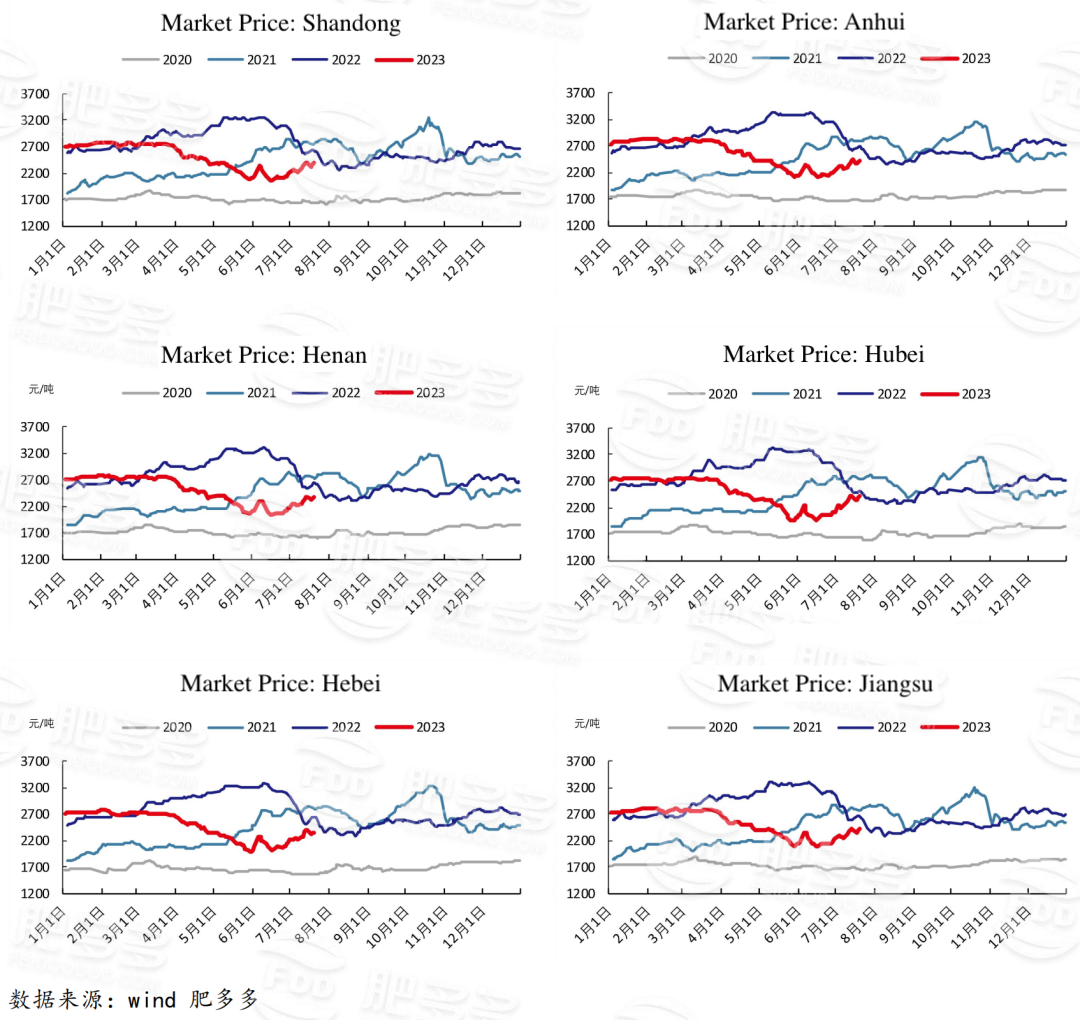
Konkret stieg der Preis im Nordosten auf 2170-2260 Yuan/Tonne. In Nordchina stieg der Preis auf 2220-2400 Yuan/Tonne. Der Preis in Nordwestchina ist stabil bei 2420-2430 Yuan/Tonne. Der Preis in Südwestchina ist stabil bei 2350-3000 Yuan/Tonne. In Ostchina stieg der Preis auf 2370-2460 Yuan/Tonne. In Zentralchina fiel der Preis für kleine und mittlere Partikel auf 2370-2560 Yuan/Tonne, und der Preis für große Partikel stieg auf 2380-2420 Yuan/Tonne. Der Preis in Südchina ist stabil bei 2550-2650 Yuan/Tonne.
1.3 Harnstoff-Futures-Basis-Spread & Spread
1.4 Verteilung der Futures-Lagerbestände
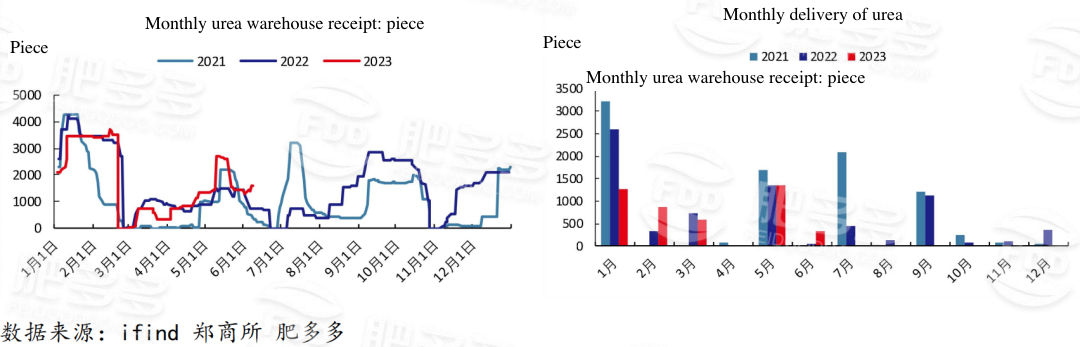
Bis Freitag verzeichnete die Zhengshang-Börse 1319 Harnstoff-Futures, ein Rückgang um 401 im Vergleich zur Vorwoche. Die Gesamtauslieferung im Juli betrug 472.
02 Dynamik der Industriekette
2.1 Nissan erholte sich schnell
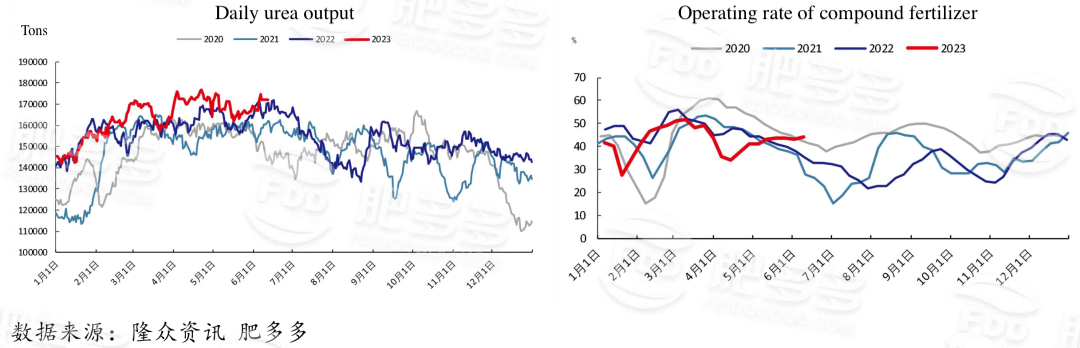
In dieser Woche betrug die inländische Harnstoffproduktion etwa 1,1421 Millionen Tonnen, ein Rückgang um 0,17 % im Vergleich zum Vormonat, ein Anstieg um 6,31 % im Vergleich zum Vorjahr; Die Tagesproduktion beträgt 163.200 Tonnen, und die Tagesproduktion schwankte während der Woche nur geringfügig. Die Auslastungsrate der inländischen Harnstoffindustrie lag bei etwa 77,04 %, ein Rückgang um 0,13 % im Vergleich zum Vormonat, ein Anstieg um 8,29 % im Vergleich zum Vorjahr; Die Auslastungsrate der inländischen Harnstoffindustrie ging in einem engen Bereich zurück, lag jedoch über dem Niveau des gleichen Zeitraums im Vorjahr.
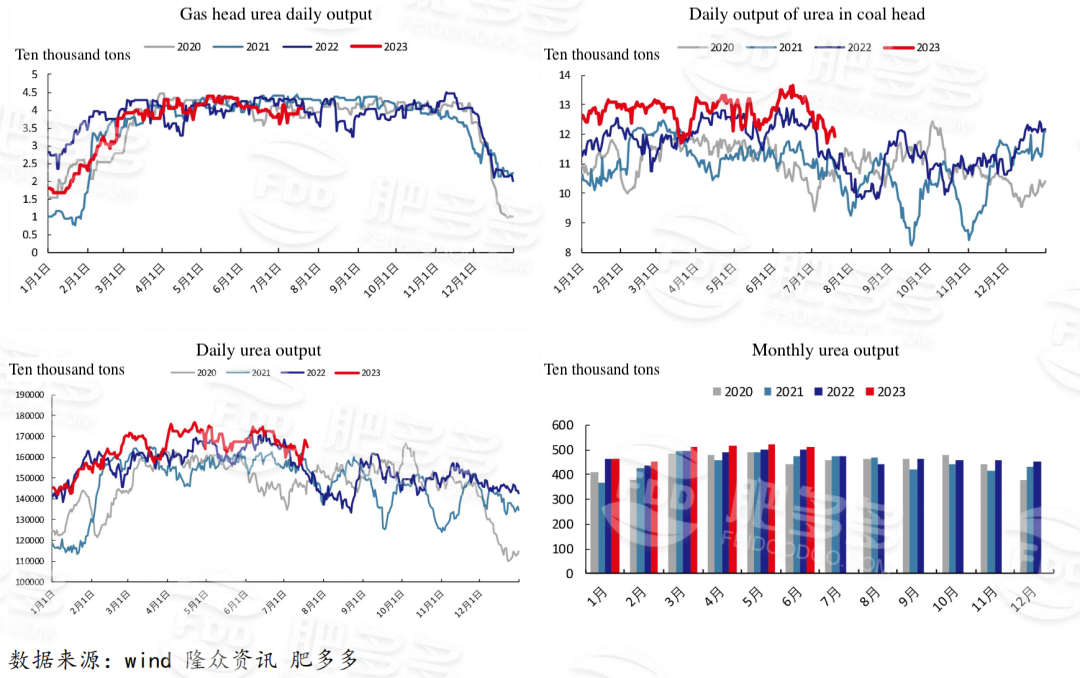
Aus prozesstechnischer Sicht betrug die Produktion von Kohle zu Harnstoff etwa 861.000 Tonnen, ein Rückgang um 12.100 Tonnen im Vergleich zur Vorwoche, ein Anstieg um 78.900 Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres, die Auslastungsrate lag bei etwa 77,50 %, ein Rückgang um 1,09 % im Vergleich zur Vorwoche, ein Anstieg um 9,86 % im Vergleich zum gleichen Zeitraum des Vorjahres; Die Gas-Harnstoffproduktion betrug etwa 281.100 Tonnen, ein Anstieg um 10.100 Tonnen im Vergleich zur Vorwoche, ein Rückgang um 11.100 Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres, die Auslastungsrate lag bei etwa 75,65 %, ein Rückgang um 2,72 % im Vergleich zur Vorwoche, ein Anstieg um 3,75 %.
2.2 Dynamik der Harnstoffanlagen
2.3 Rohstoffmarkt
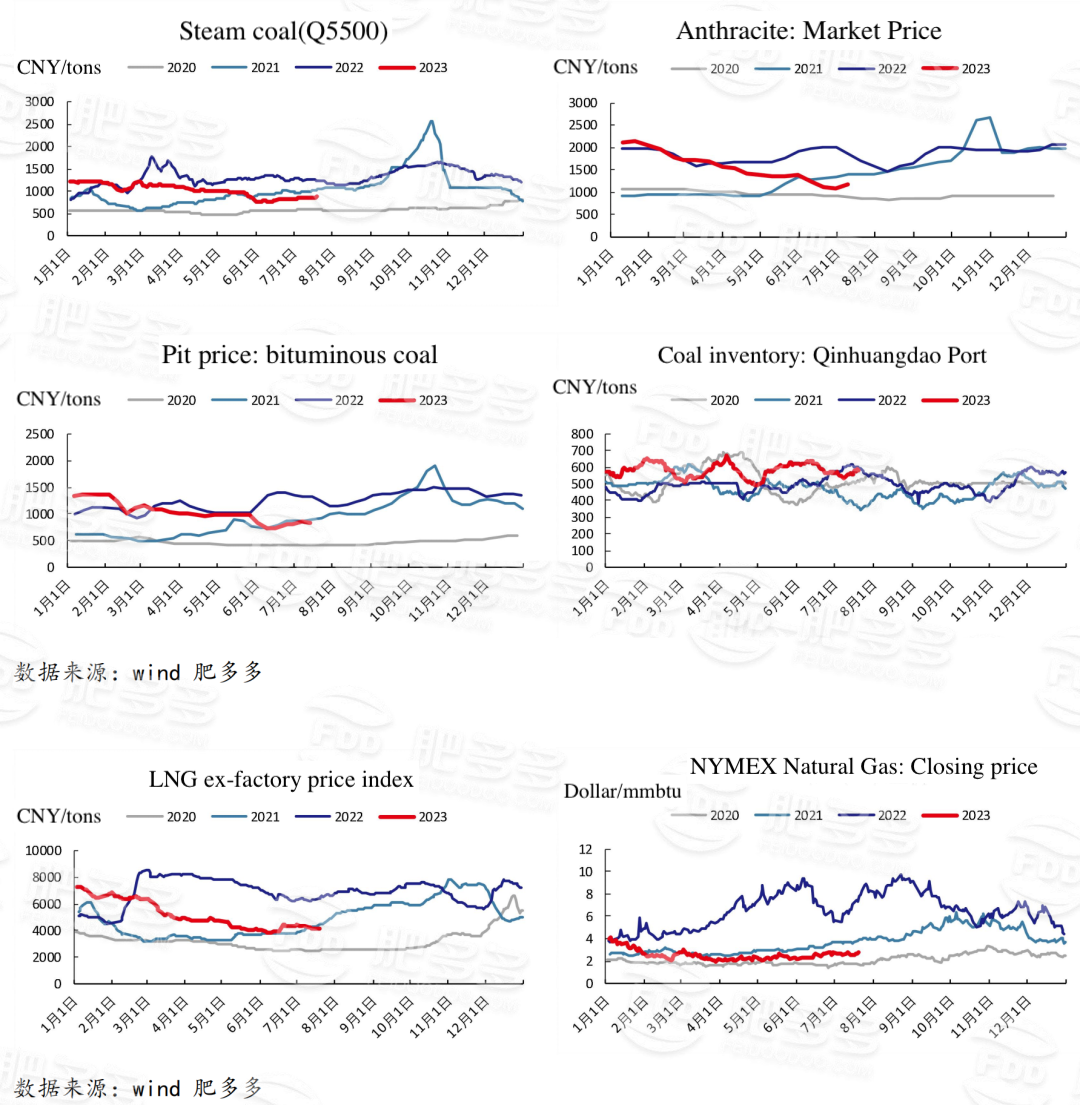
Der Kohlemarktpreis erholte sich in dieser Woche, und der Hafen-Kohlepreis überschritt 900 Yuan/Tonne. Händler begrüßen die erwartete Sommernachfrage, die Bereitschaft zu kostengünstigen Lieferungen ist gering. Die hohen Temperaturen haben den täglichen Verbrauch des Kraftwerks erhöht, und die Hafenbestände wurden weiterhin abgebaut. Die Sicherheitsinspektionen in Kohleminen haben zugenommen, und das Marktangebot hat sich verknappt. Die Preise für Übersee-Thermalkohle haben sich stabilisiert, und die Zuflüsse von importierter Kohle sind zurückgegangen. Die Abschwächung der inländischen Handelsstimmung führte zu einem Rückgang der Anfragen auf dem Importmarkt; Darüber hinaus ist der Preis für importierte Kohle niedrig, und der Preis ausländischer Minen ist umgekehrt, sodass die meisten Händler den Betrieb einstellen.
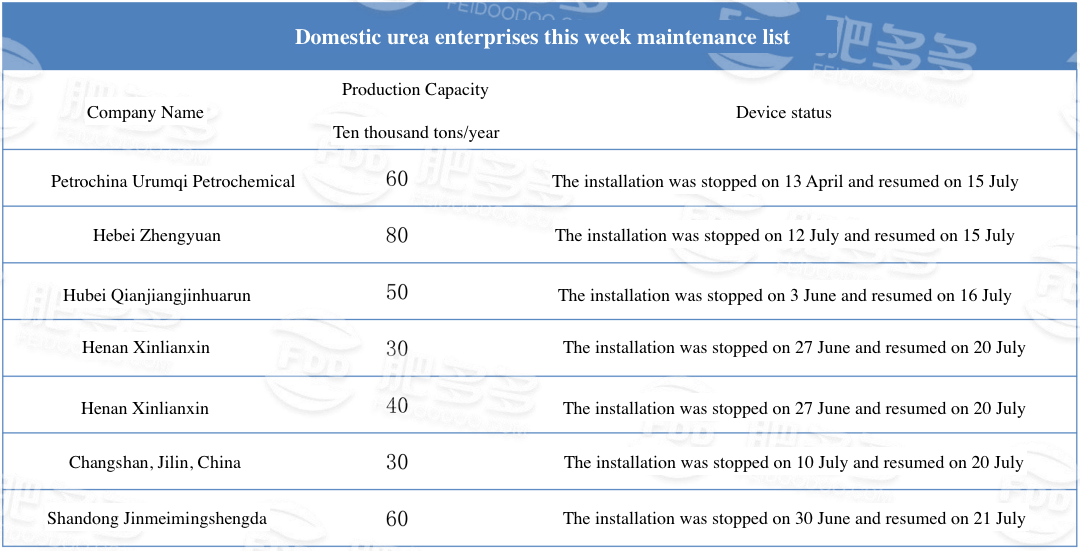
Allerdings halten die nachgelagerten Chemieunternehmen weiterhin nur den notwendigen Bestand aufrecht, Händler beobachten hauptsächlich abwartend, und die Beschaffungsbereitschaft ist gering. Im Hinblick auf Anthrazitbrocken haben einige Harnstoffunternehmen kürzlich die Produktion für Wartungsarbeiten eingestellt, Chemieunternehmen beschaffen Rohkohle nur langsam, und es besteht ein größerer Bedarf an Nachschub. Die Kaufstimmung der zivilen Kunden hat sich leicht abgekühlt, und Händler verzeichnen aufgrund der aktuellen Marktsituation einen Rückgang der spekulativen Nachfrage.
Die Hafen-Kohlepreise stiegen in dieser Woche, das Angebot für Qinhuangdao-Thermalkohle Q5500 lag bei 900 Yuan/Tonne, ein Anstieg um 50 Yuan/Tonne im Vergleich zur Vorwoche. Das Angebot für Anthrazitbrocken an die Fabrik liegt bei 1000-1100 Yuan/Tonne, und der Preis ist 0 Yuan/Tonne höher als in der Vorwoche.
2.4 Marktbestand
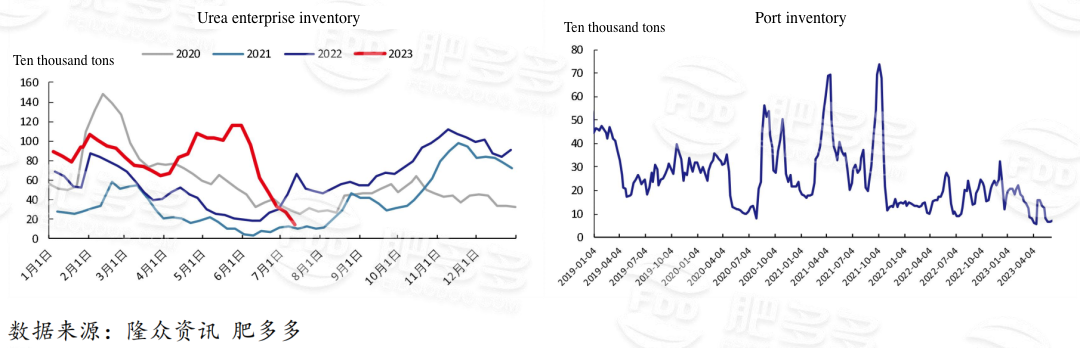
In dieser Woche betrug der inländische Bestand an großen Harnstoffpartikeln in den Häfen 43.000 Tonnen, ein Rückgang um 21.000 Tonnen im Vergleich zur Vorwoche, ein Rückgang um 9.000 Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres. Das Volumen großer Harnstoffpartikel in den Häfen ging innerhalb der Woche zurück und lag unter dem Niveau des gleichen Zeitraums im Vorjahr.
In dieser Woche betrug der inländische Bestand an kleinen Harnstoffpartikeln in den Häfen 77.000 Tonnen, ein Anstieg um 24.000 Tonnen im Vergleich zur Vorwoche, ein Anstieg um 40.000 Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres, höher als im gleichen Zeitraum des Vorjahres.
In dieser Woche betrug der Bestand der Unternehmen etwa 152.200 Tonnen, ein Anstieg um 0,46 Millionen Tonnen im Vergleich zum Vormonat; Der Gesamtbestand in den Häfen betrug 80.000 Tonnen, ein Rückgang um 43,26 % im Vergleich zum Vorquartal.
2.5 Harnstoff-Produktionsgewinn
2.6 Mischdüngerindustrie
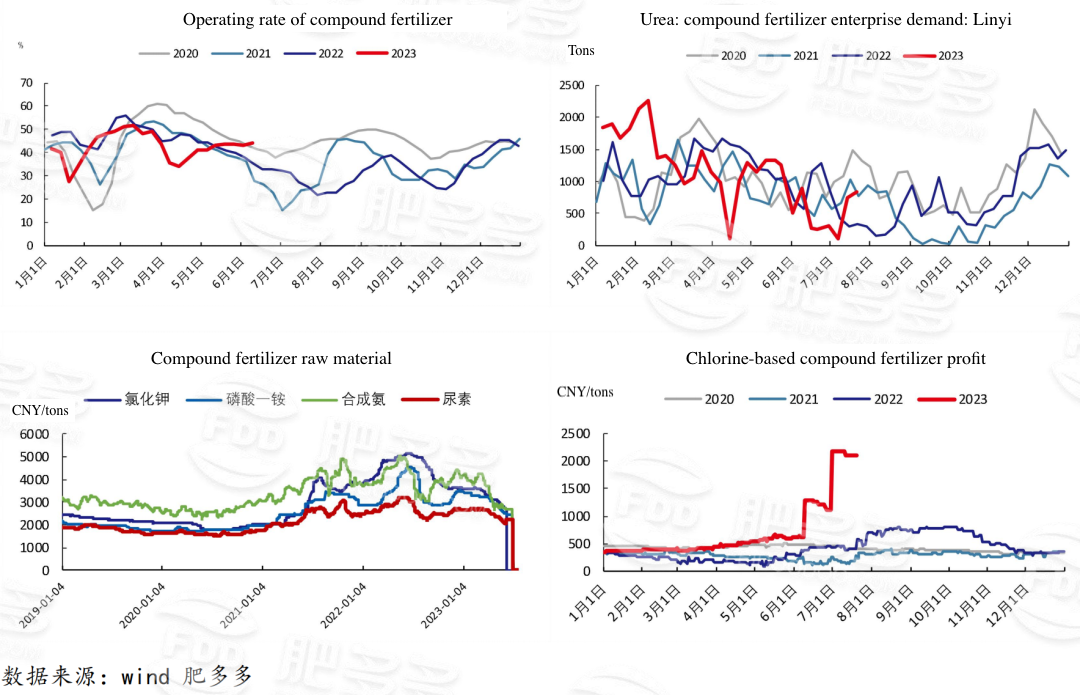
In dieser Woche stabilisiert sich der inländische Mischdüngermarkt, und die abwartende Stimmung ist stark. Im Hinblick auf Rohstoffe wurde Harnstoff durch den internationalen Trend, die Unterstützung von Futures und Kohle gestützt, und der Markt fiel zunächst und stieg dann wieder an, wobei ein schwankender Markt beibehalten wurde; Monoammoniumphosphat wird durch Faktoren wie die reichliche Bereitschaft der Unternehmen und die notwendige Abdeckung von Positionen im nachgelagerten Bereich gestützt, und die Marktspekulationsstimmung hat nicht nachgelassen, und einige Preise steigen weiter. Insgesamt wird die Kostenunterstützung für Mischdünger nicht reduziert. Auf der Unternehmensseite basieren die Vorauszahlungen hauptsächlich auf Richtlinien wie zinslosen Garantien oder Zahlungserleichterungen, und neue Angebote sind selten, insbesondere der Marktpreis für Weizendünger bleibt weiterhin unklar. In der südlichen Reisregion hat die Nachfrage nachgelassen, und die Unternehmen konzentrieren sich hauptsächlich auf die Annahme von Aufträgen und die Räumung von Waren. Derzeit ist der Markt aufgrund der Rohstoffsituation instabil, und die abwartende Stimmung ist relativ stark.
2.7 Melaminindustrie
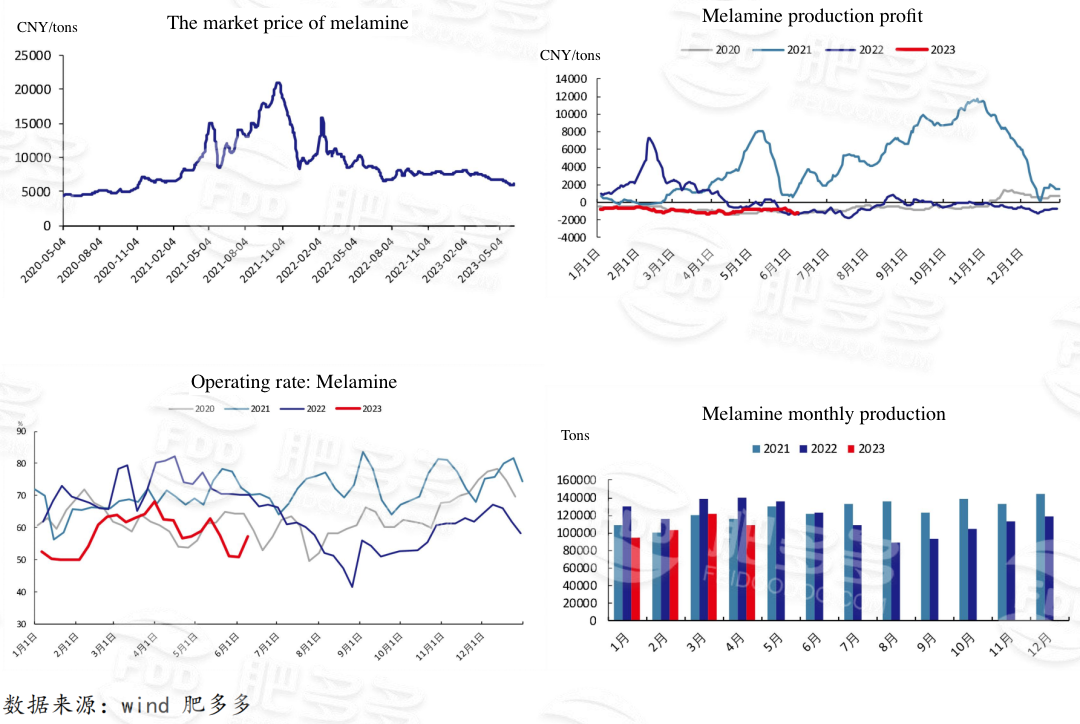
In dieser Woche hat sich der Schwerpunkt des inländischen Melaminmarktes insgesamt nach oben bewegt, jedoch war die Leistung je nach Region unterschiedlich. In der vergangenen Woche stiegen die Preise in der nördlichen Region schneller und stärker, die nachgelagerte Widerstandsmentalität trat auf, und in Kombination mit dem Rückgang der Rohstoff-Harnstoffpreise über das Wochenende nahmen Melaminunternehmen aktiv Aufträge an, und die Preise im oberen Bereich fielen; In der vergangenen Woche waren die Preise in der südwestlichen Region im Vergleich zum Norden relativ niedrig, und in dieser Woche stiegen sie hauptsächlich. Obwohl der Preis für Rohstoff-Harnstoff gegen Ende der Woche erneut stieg, war die nachgelagerte Warenannahme vorsichtiger, und der Handel auf dem Melaminmarkt war flach, und die Preise änderten sich nicht wesentlich. Kurzfristig ist die abwartende Marktmentalität stark, und die Unternehmen konzentrieren sich hauptsächlich auf die zuvor erhaltenen Aufträge und beobachten weiterhin die Entwicklung der Rohstoffe. Die Auslastungsrate der inländischen Melaminindustrie lag bei 61,59 %, ein Rückgang um 1,89 % im Vergleich zur Vorwoche; Die wöchentliche Produktion von Melamin betrug 26.800 Tonnen, ein Rückgang um 3,25 % im Vergleich zur Vorwoche.
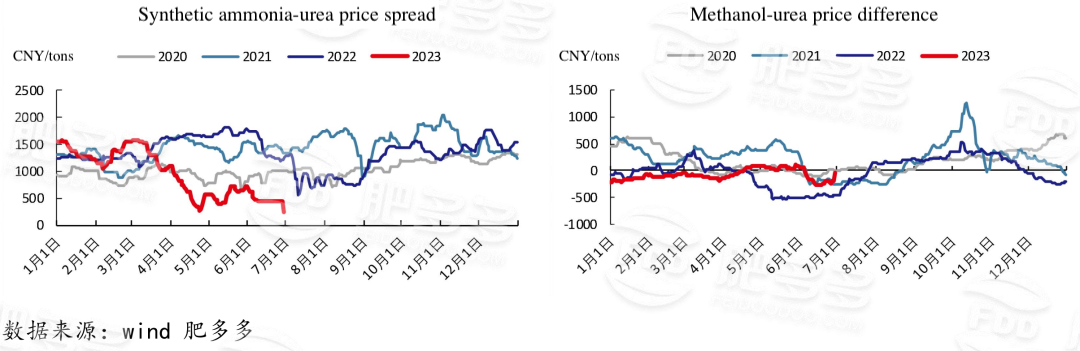
2.8 Preisunterschiede verwandter Sorten
2.9 Internationale Marktpreise
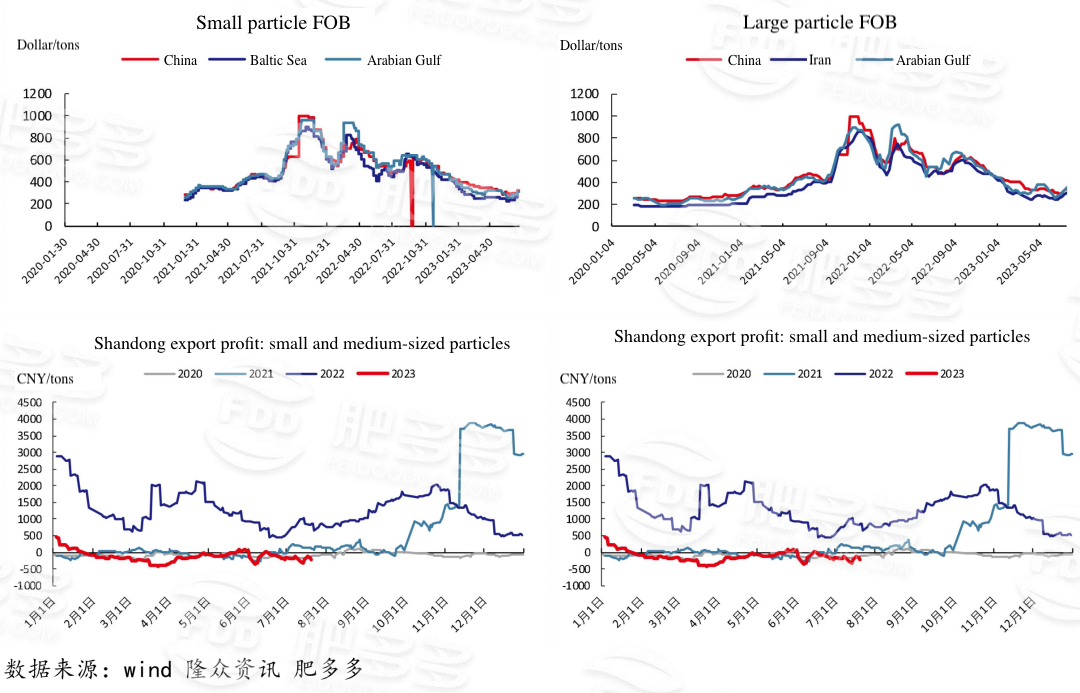
Auf dem internationalen Markt liegt der FOB-Preis für kleine Schüttgutpartikel aus China bei 318-320 US-Dollar/Tonne, und der Hauptpreis ist 3 US-Dollar/Tonne höher als in der Vorwoche; Der FOB-Preis für die Ostsee liegt bei 300-330 US-Dollar/Tonne, und der Hauptpreis ist 10 US-Dollar/Tonne höher als in der Vorwoche.
Der Preis für große Partikel FOB China liegt bei 340-350 US-Dollar/Tonne, der Hauptpreis ist 20 US-Dollar/Tonne höher als in der Vorwoche; Der FOB-Preis für große Partikel aus dem Iran liegt bei 306 US-Dollar/Tonne, der Hauptpreis stieg um 16 US-Dollar/Tonne im Vergleich zur Vorwoche.
2.10 Exportlage von Stickstoffdüngern
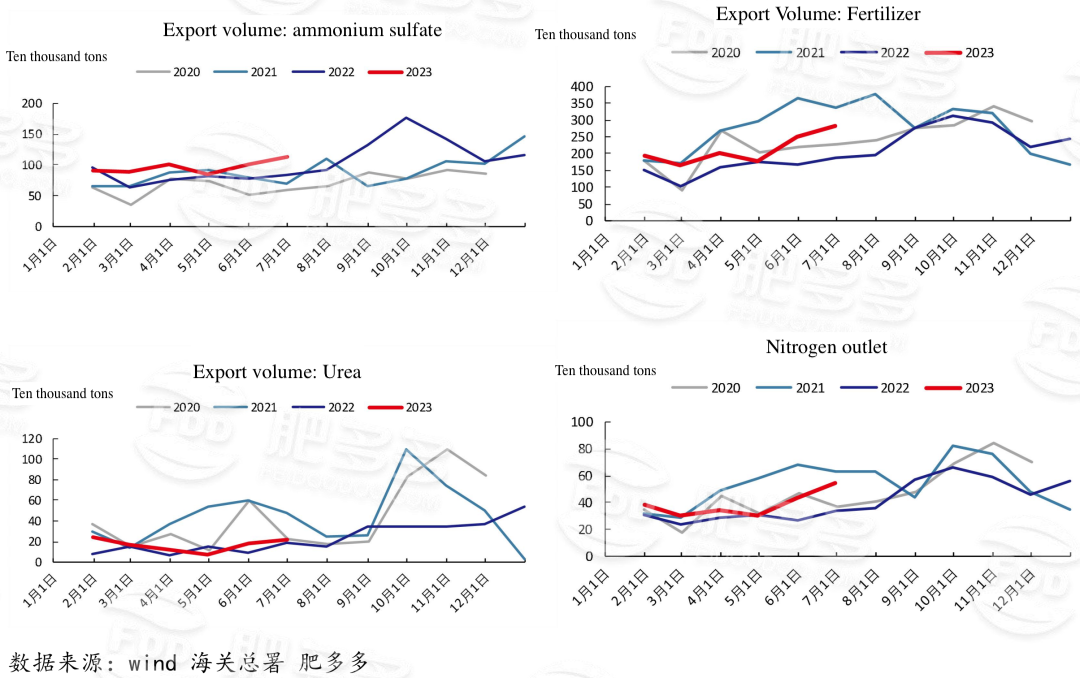
Im Mai betrugen die inländischen Harnstoffexporte 182.900 Tonnen, und das kumulierte Exportvolumen von Januar bis Mai betrug 785.600 Tonnen, ein Anstieg um 247.600 Tonnen im Vergleich zum Vorjahr.
03 Marktausblick
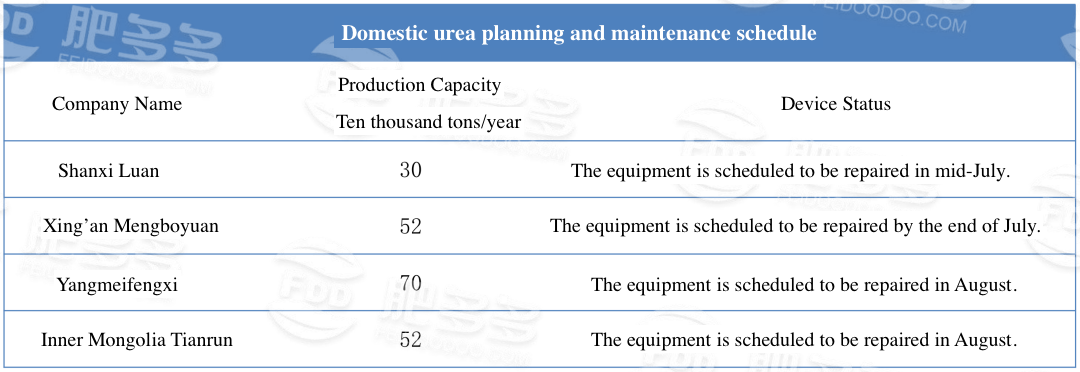
Angebot: Die derzeitigen Wartungsarbeiten enden allmählich, und die Tagesproduktion nimmt zu. Neue Kapazitäten sind bereits auf dem Weg.
Bestand: Der Bestand ging weiter zurück, die Lagerbestände der Fabriken waren niedrig, und die Fabriken waren eher bereit, die Preise zu erhöhen. Allerdings ist der Beginn der Lageraufstockung nur eine Frage der Zeit, und Ende Juli ist Vorsicht geboten.
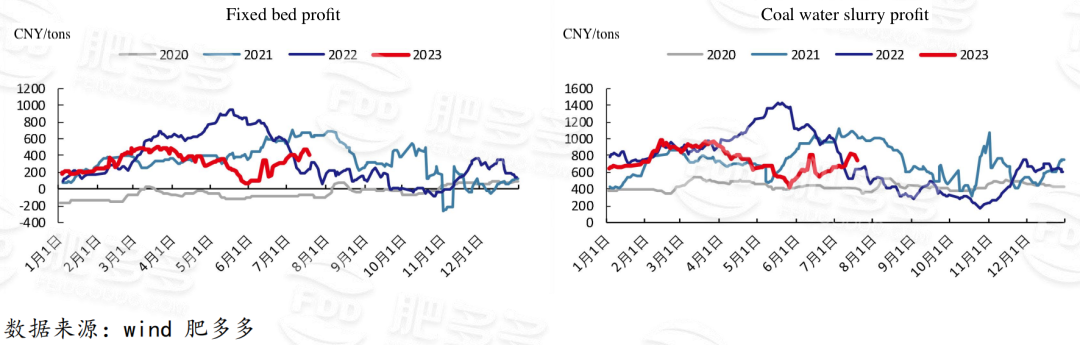
Kosten: Die Preise für Thermalkohle sind stabil, aber es gibt wenig Spielraum für einen Anstieg. Der Preis für Anthrazitbrocken hat den Tiefpunkt erreicht, und die Kosten für Festbetten haben aufgehört zu sinken.
Nachfrage: Die landwirtschaftliche Nachfrage endet, die Exportnachfrage wird kurzfristig freigesetzt, und die Hafensituation ist zu beachten. Bei niedrigen Lagerbeständen tritt spekulative Nachfrage auf.
-
9. Oktober Internationale Nachrichten über Dünger und Landwirtschaft9772
-
9. Oktober Internationale Forex-Nachrichten8287
-
8. Oktober Urea-Tagesbericht: Indische Tender-Stimmung beruhigt sich; Markt wartet und beobachtet6195
-
Oktober 8 Phosphatdüngemittel täglich: Verhaltener und weich-stabiler Markt, vorsichtige Haltung7002
-
8. Oktober Pestizid-Tagesbericht: Markt bleibt nach den Feiertagen stabil6604









