
Harnstoff-Wochenbericht: Die aktuellen zwei Märkte mit positiv dominierenden Spotpreisen steigen weiter an (28. Juli 31, 2023)
01 Marktübersicht
1.1 Fatoduo Preisindex
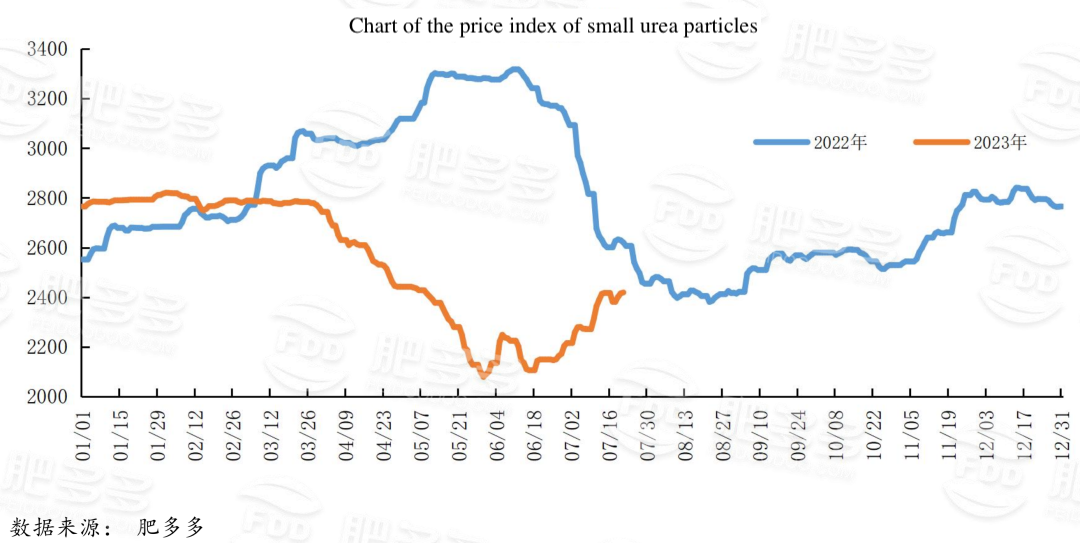
In dieser Woche lag der durchschnittliche Preisindex für inländisches Harnstoff mit kleinen Partikeln bei 2471,96, ein Anstieg von 72,14 gegenüber der Vorwoche, ein Plus von 3,01 % gegenüber dem Vormonat. Zu Beginn der Woche fiel der Spotpreis für Harnstoff sporadisch, und dann, angetrieben durch den starken Trend der internationalen Preise und Futures, tauchte der Spotmarkt wieder auf und verzeichnete einen größeren Anstieg. Mitte der Woche stiegen die Futures bis zur Grenze, die Vorbestellungen der Unternehmen nahmen stark zu, und die tägliche Produktion stieg in der Woche auf über 170.000 Tonnen. Im Hinblick auf den Export führte die Veröffentlichung versteckter Ausschreibungsinformationen auch zu einer emotionalen Aufwärtsbewegung des Marktes. Obwohl es sich um die Lücke in der Nachfrage der landwirtschaftlichen Nachfrager handelt, bleibt der Markt kurzfristig positiv.
1.2 Harnstoff-Liefergebiet-Preisangaben
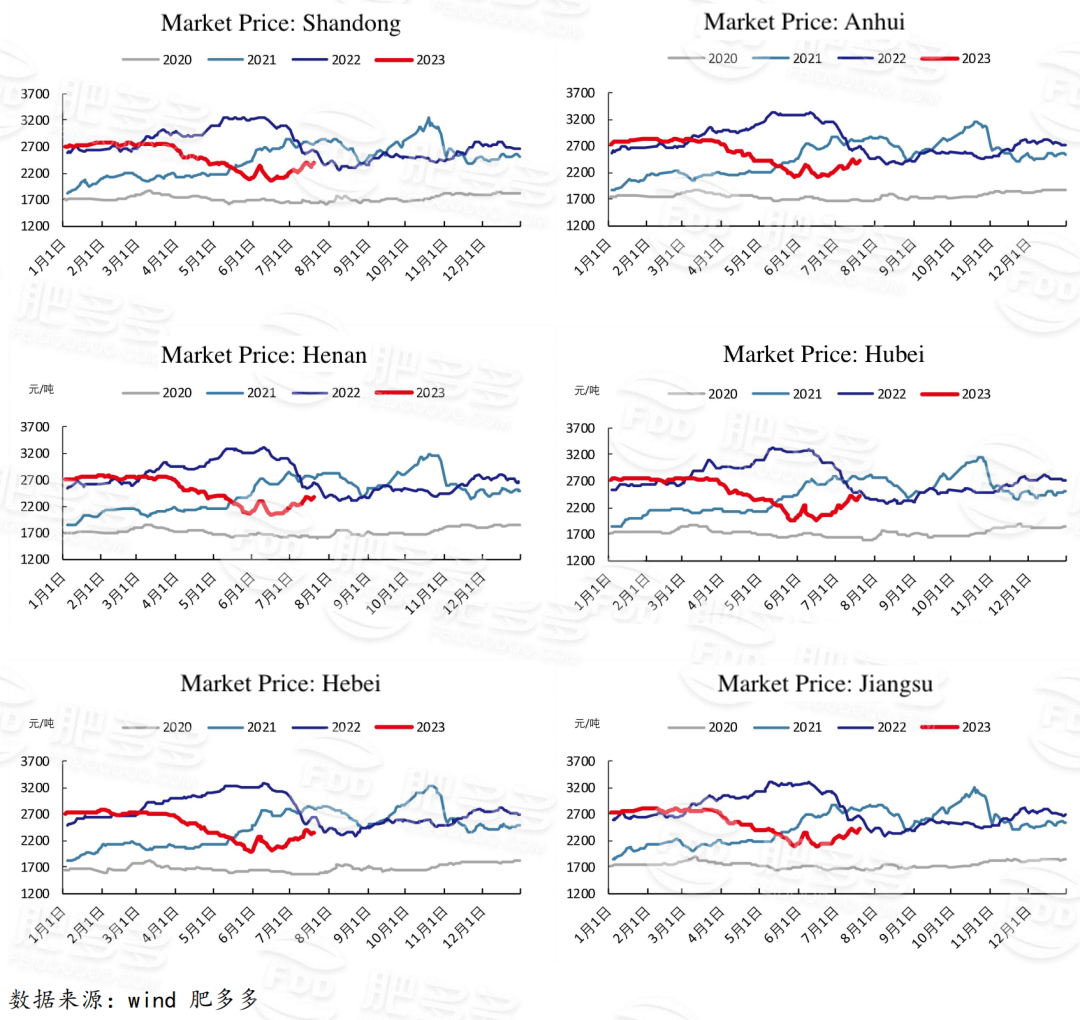
Im Einzelnen stieg der Preis in Nordostchina auf 2260-2320 Yuan/Tonne. In Nordchina stieg der Preis auf 2320-2700 Yuan/Tonne. Der Preis in Nordwestchina stieg auf 2610-2620 Yuan/Tonne. Der Preis in Südwestchina stieg auf 2450-3000 Yuan/Tonne. In Ostchina stieg der Preis auf 2580-2670 Yuan/Tonne. In Zentralchina stieg der Preis für kleine und mittlere Partikel auf 2540-2700 Yuan/Tonne, und der Preis für große Partikel stieg auf 2620-2650 Yuan/Tonne. In Südchina stieg der Preis auf 2700-2740 Yuan/Tonne.
1.3 Harnstoff-Futures-Basis-Spread & Spread
1.4 Verteilung der Futures-Lagerquittungen
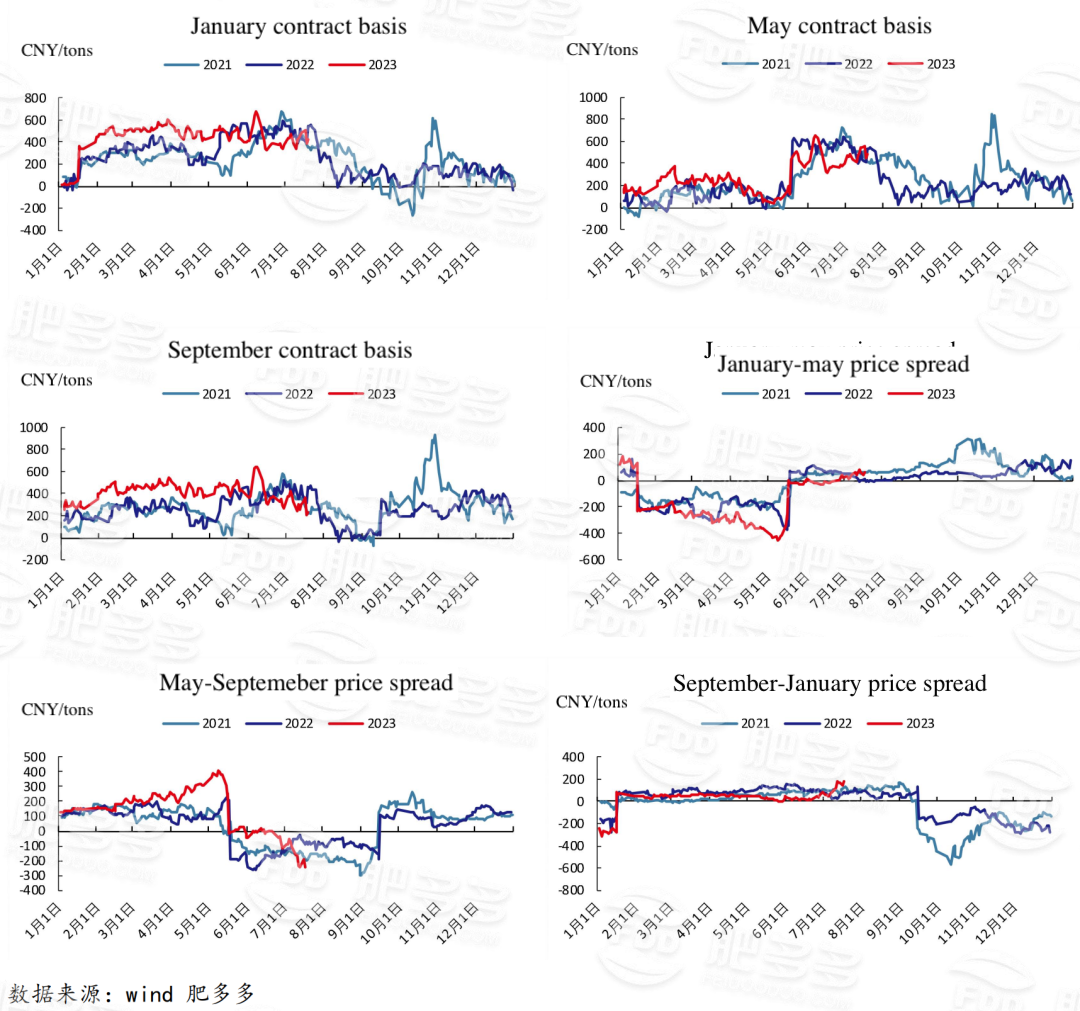
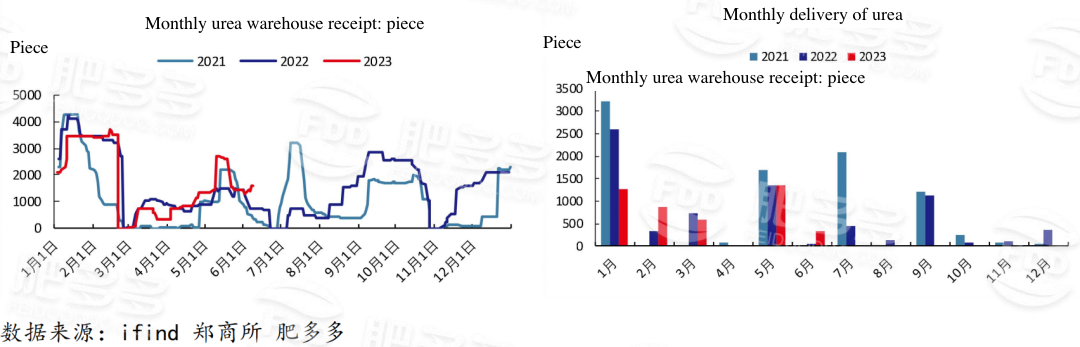
Bis Freitag betrugen die Harnstoff-Futures der Zhengshang-Börse 1319, ein Rückgang von 401 gegenüber der Vorwoche. Die Gesamtauslieferung im Juli betrug 472.
02 Dynamik der Wertschöpfungskette
2.1 Nissan erholte sich schnell
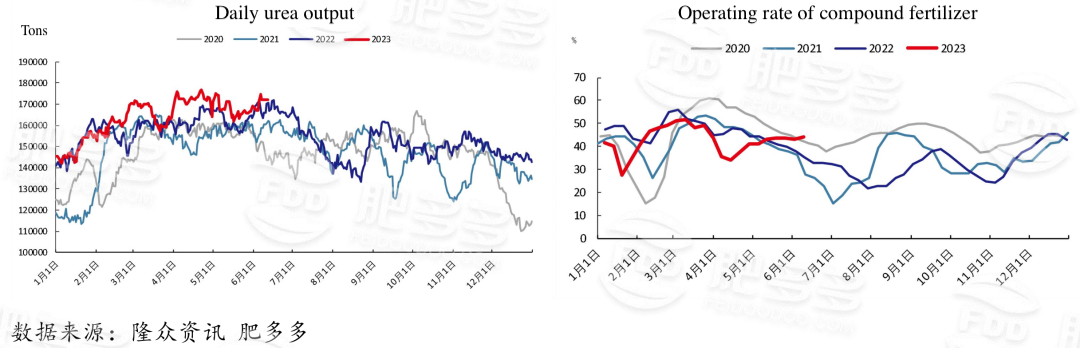
In dieser Woche betrug die inländische Harnstoffproduktion etwa 1,20100 Millionen Tonnen, ein Anstieg von 5,08 % gegenüber dem Vormonat, ein Plus von 15,51 % im Jahresvergleich; Die tägliche Produktion beträgt 171.400 Tonnen, und die tägliche Produktion stieg innerhalb der Woche. Die Betriebsrate der inländischen Harnstoffindustrie betrug etwa 80,95 %, ein Anstieg von 3,91 % im Quartalsvergleich und 14,46 % im Jahresvergleich; Die Betriebsrate der inländischen Harnstoffindustrie stieg und lag höher als im gleichen Zeitraum des Vorjahres.
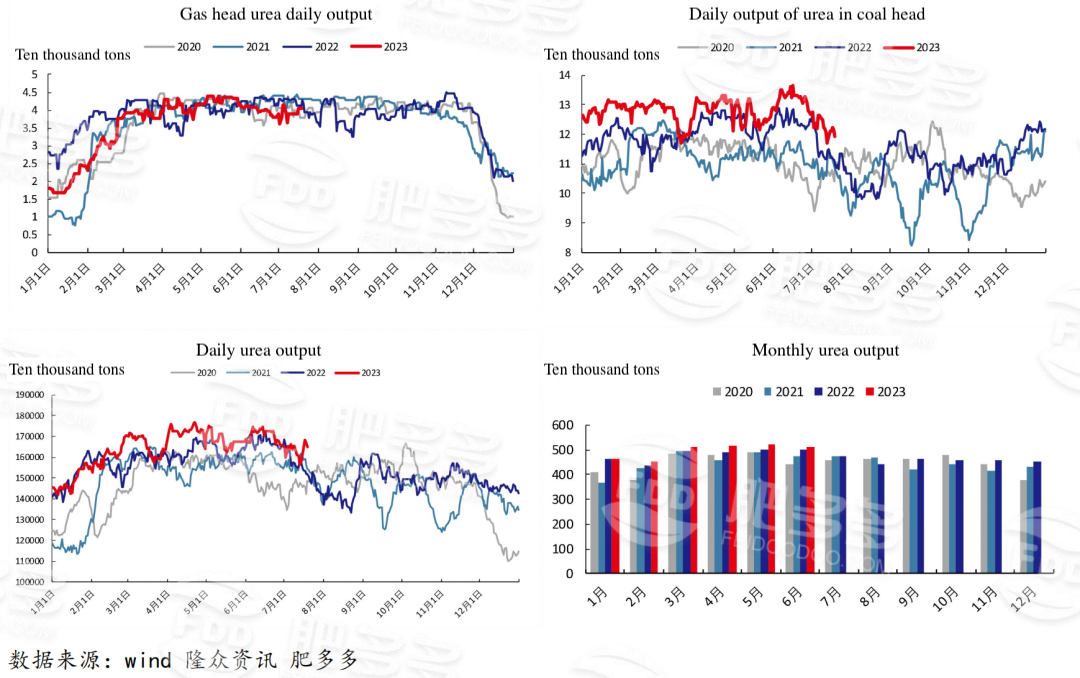
Aus prozesstechnischer Sicht beträgt die Produktion von Kohle zu Harnstoff etwa 907.400 Tonnen, ein Anstieg von 46.400 Tonnen gegenüber der Vorwoche, ein Plus von 135.700 Tonnen gegenüber dem gleichen Zeitraum des Vorjahres, die Betriebsrate beträgt etwa 81,68 %, ein Anstieg von 4,18 % gegenüber der Vorwoche, ein Plus von 14,94 % gegenüber dem gleichen Zeitraum des Vorjahres; Die Produktion von gasbasiertem Harnstoff betrug etwa 292.700 Tonnen, ein Anstieg von 11.600 Tonnen gegenüber der Vorwoche, ein Plus von 25.400 Tonnen gegenüber dem gleichen Zeitraum des Vorjahres, und die Betriebsrate betrug etwa 78,77 %, ein Anstieg von 3,12 % gegenüber der Vorwoche, ein Plus von 13,00 %.
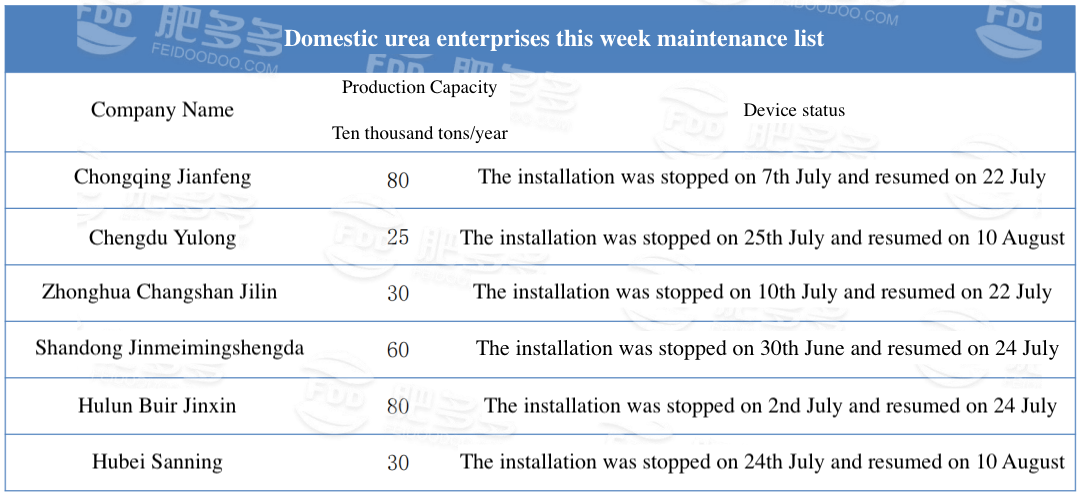
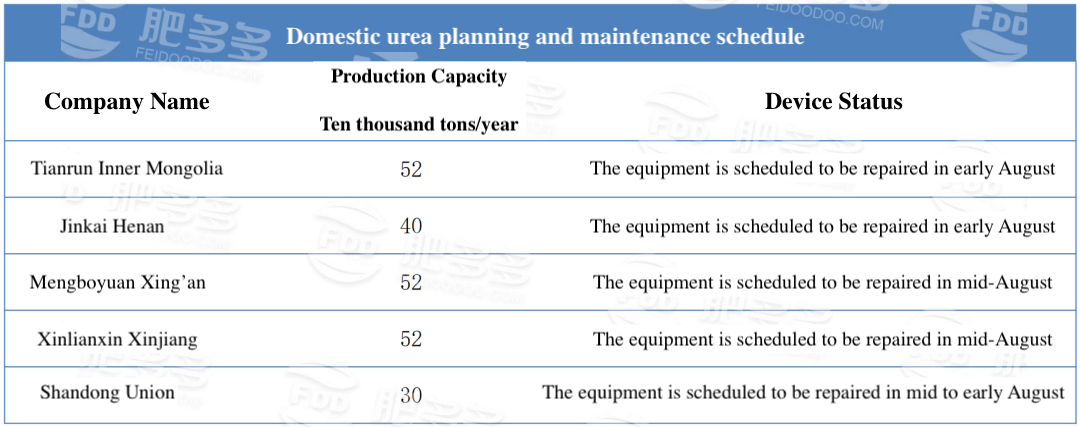
2.2 Dynamik der Harnstoffanlagen
2.3 Rohstoffmarkt
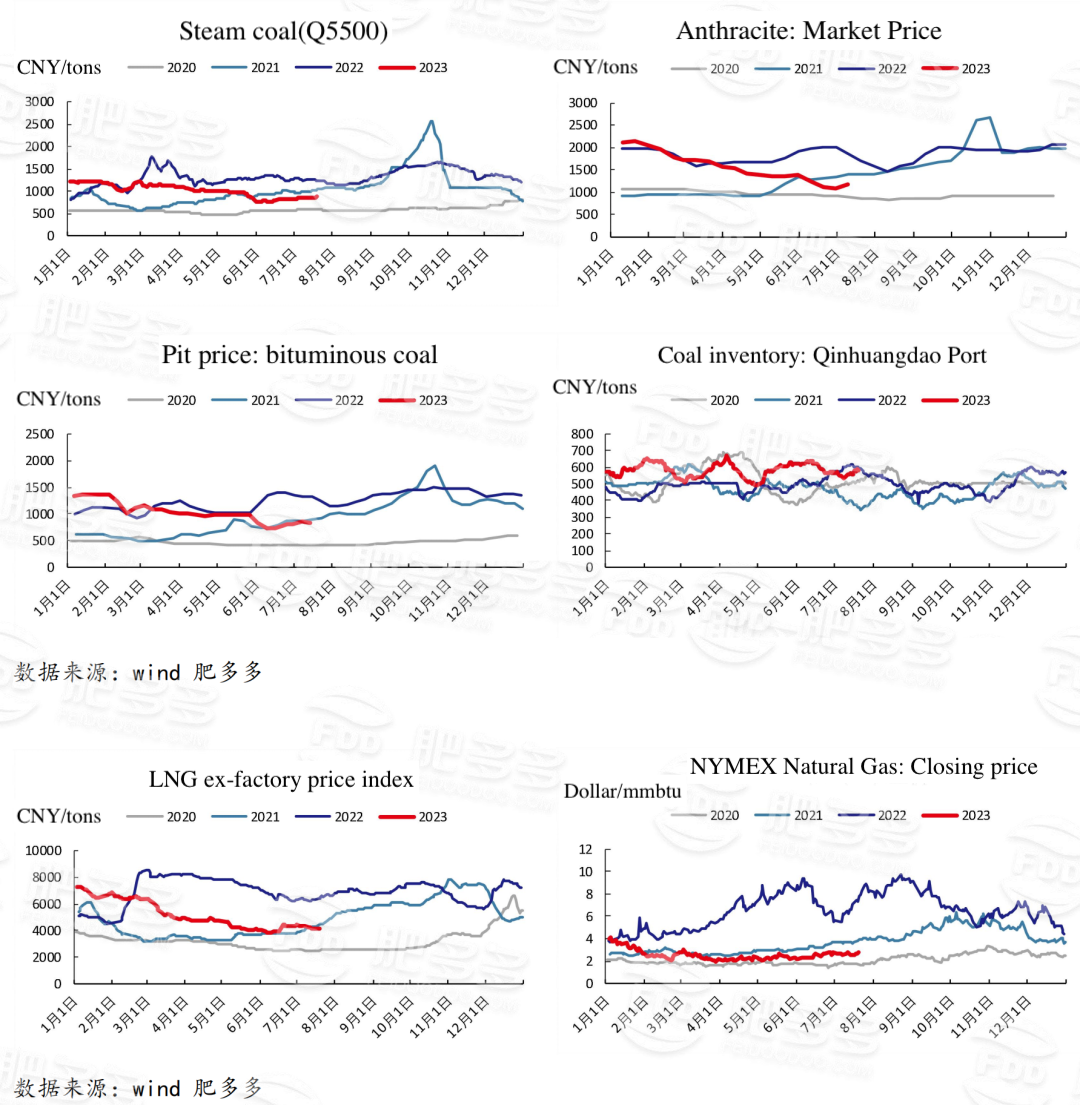
In dieser Woche schwankte der Kohlemarkt in einer engen Spanne, und der Hafen-Kohlepreis sank langsam von 900 Yuan/Tonne, täglich um 5 Yuan/Tonne. Aufgrund von Niederschlägen und dem Eintreffen des Taifuns Dusuri schwächte sich die hohe Temperatur im Süden ab, und der tägliche Verbrauch der Küstenkraftwerke sank von 2,46 Millionen Tonnen auf etwa 2,25 Millionen Tonnen. Die Preise für Übersee-Thermokohle haben sich stabilisiert, und die Zuflüsse von importierter Kohle sind zurückgegangen.
Händler begrüßen die Sommerkurve, die voraussichtlich positiv ausfällt, die Absicht zu kostengünstigen Lieferungen ist gering. Die hohen Temperaturen haben den täglichen Verbrauch der Kraftwerke erhöht, und die Hafenbestände wurden weiterhin abgebaut. Die Sicherheitsinspektionen in Kohleminen haben zugenommen, und das Marktangebot hat sich verknappt. Die Preise für Übersee-Thermokohle haben sich stabilisiert, und die Zuflüsse von importierter Kohle sind zurückgegangen. Die Abschwächung der inländischen Handelsstimmung führte zu einem Rückgang der Anfragen auf dem Importmarkt; Darüber hinaus ist der Preis für importierte Kohle niedrig, und der Preis für ausländische Minen ist umgekehrt, sodass die meisten Händler den Betrieb einstellen.
Allerdings halten die nachgelagerten Chemieunternehmen weiterhin nur die notwendigen Bestände aufrecht, Händler beobachten hauptsächlich, die Beschaffungsabsicht ist gering. Im Hinblick auf Anthrazitbrocken haben einige Harnstoffunternehmen kürzlich die Produktion zur Wartung eingestellt, Chemieunternehmen haben ein langsames Tempo bei der Beschaffung von Rohkohle, und es besteht mehr Bedarf an Auffüllung, die Kaufstimmung der zivilen Kunden hat sich leicht abgekühlt, und Händler haben einen Rückgang der spekulativen Nachfrage basierend auf der aktuellen Marktsituation festgestellt.
Die Hafen-Kohlepreise stiegen diese Woche, das Angebot für Qinhuangdao-Thermokohle Q5500 betrug 900 Yuan/Tonne, letzte Woche stieg es um 50 Yuan/Tonne. Das Angebot für Anthrazitbrocken an die Fabrik liegt bei 1000-1100 Yuan/Tonne, und der Preis ist 0 Yuan/Tonne höher als letzte Woche.
2.4 Marktbestand
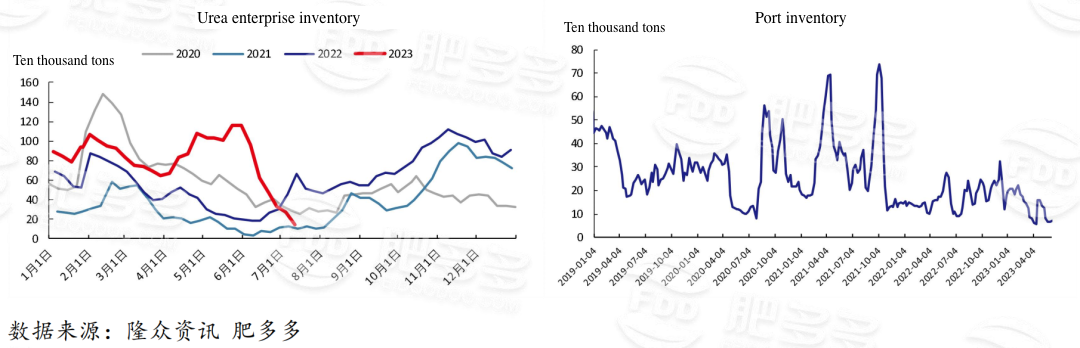
In dieser Woche betrug der inländische Bestand an großen Harnstoffpartikeln im Hafen 60.000 Tonnen, ein Anstieg von 17.000 Tonnen gegenüber der Vorwoche, ein Rückgang von 12.000 Tonnen gegenüber dem gleichen Zeitraum des Vorjahres, das Volumen der großen Harnstoffpartikel im Hafen stieg innerhalb der Woche, lag jedoch unter dem gleichen Zeitraum des Vorjahres.
In dieser Woche betrug der inländische Bestand an kleinen Harnstoffpartikeln im Hafen 61.000 Tonnen, ein Anstieg von 24.000 Tonnen gegenüber der Vorwoche, ein Plus von 7.000 Tonnen gegenüber dem gleichen Zeitraum des Vorjahres, höher als im gleichen Zeitraum des Vorjahres.
In dieser Woche betrug der Bestand der Unternehmen etwa 138.100 Tonnen, ein Rückgang von 14.100 Tonnen gegenüber dem Vormonat; Der Gesamtbestand im Hafen betrug 90.000 Tonnen, ein Anstieg von 12,50 % gegenüber dem Vormonat.
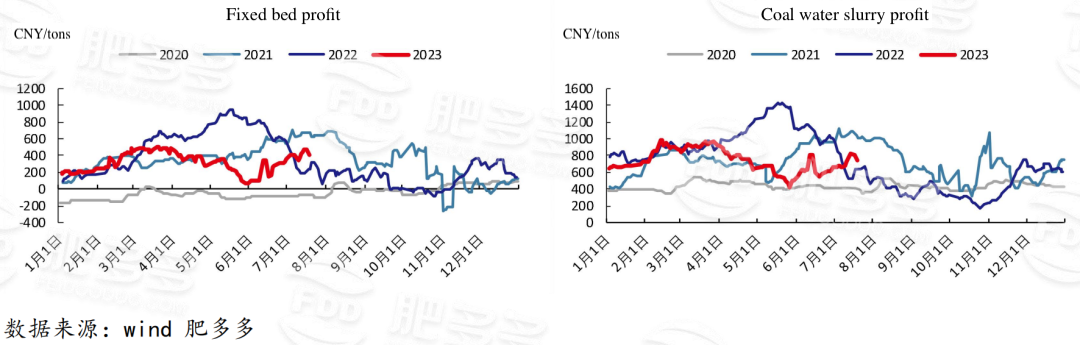
2.5 Harnstoffproduktionsgewinn
2.6 Industrie für Mischdünger
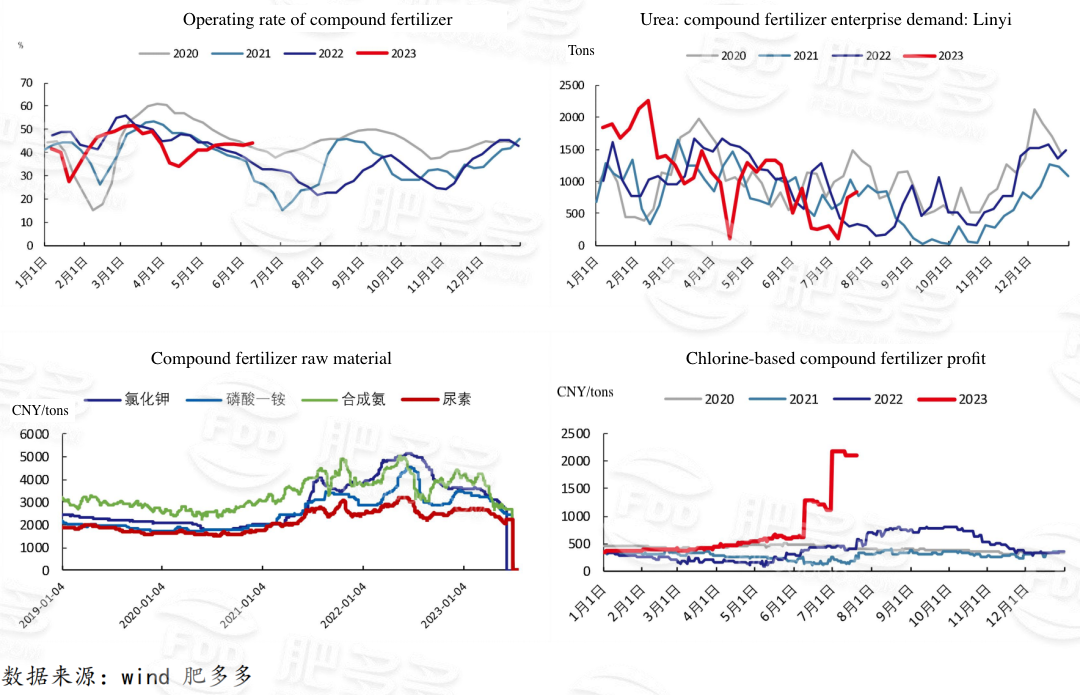
In dieser Woche stabilisierte sich der inländische Düngemittelmarkt und stieg an. Im Hinblick auf Rohstoffe steigen die internationalen Preise für Harnstoff weiterhin, unterstützt durch überlagerte Kennzeichnungsnachrichten, einige Fabrik-Hafen-Bestellungen haben zugenommen, und die Preise sind schnell gestiegen; Monoammoniumphosphat-Fabriken haben Bestellungen hauptsächlich eingeschränkt und ausgesetzt, die Preissteigerungsabsicht ist weiterhin stark. Der Anstieg verschiedener Produkte in unterschiedlichen Bereichen hat die Kosten für Mischdünger erhöht, was es schwierig macht, die Niedrigpreisangebote einiger hoher Stickstoff- und Phosphorverhältnisse aus der frühen Phase fortzusetzen, und Mischdüngerunternehmen beabsichtigen, die Preise zu erhöhen. Aus Sicht von Angebot und Nachfrage ist die Kapazitätsauslastung einiger Großunternehmen relativ stabil, während die Produktionsplanung von kleinen und mittleren Unternehmen möglicherweise verzögert wird, da die Rohstoffkosten in letzter Zeit zu schnell gestiegen sind, was zu einer abwartenden Marktstimmung führt. Im Hinblick auf die Nachfrage wurde Reis-Dünger im Süden abgeschlossen, während Weizen-Dünger in Nordchina vorzeitig vorgezogen wurde, und die Winterlagerung fand hauptsächlich in der nordöstlichen Region statt, wobei die gerade freigegebene Nachfrage landesweit begrenzt war, und die Angebots- und Nachfrageseite wenig Unterstützung bot. Nachgelagerte Händler sind skeptisch gegenüber dem Preistrend während der Düngemittelperiode, daher bleiben sie weiterhin vorsichtig. Die Betriebsrate der inländischen Mischdüngerindustrie betrug 35,11 %, ein Anstieg von 4,49 % gegenüber der Vorwoche; Der Bestand an Mischdüngerunternehmen betrug 424.500 Tonnen, 3,70 % weniger als letzte Woche.
2.7 Melaminindustrie
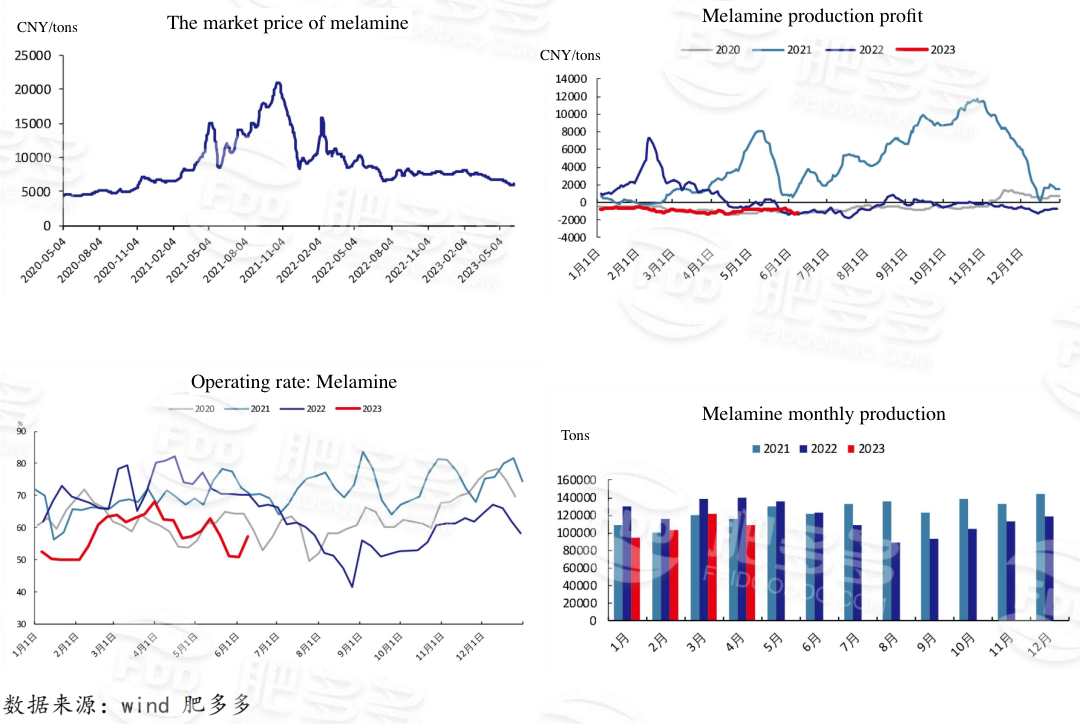
Der inländische Melaminmarkt war in dieser Woche gemischt. Zu Beginn der Woche ist der Markt hauptsächlich stabil, Hersteller haben hauptsächlich frühere Bestellungen ausgeführt, die nachgelagerte Nachfrage ist flach, einige Unternehmen haben ihre Preise leicht gesenkt, basierend auf ihrer eigenen neuen Einzeltransaktionssituation, aber zur Mitte der Woche stieg der Rohstoff-Harnstoffmarkt aufgrund des internationalen Preisanstiegs, der Exportnachrichten und der signifikanten Aufwärtsbewegung, die Stimmung der Melaminunternehmen hat sich geändert, die meisten Unternehmen begannen, den Verkauf zu stoppen oder die Preise zu erhöhen, begrenzte Bestellungen. Kurzfristig hat der Melaminmarkt unter der Unterstützung der Kostenseite weiterhin Aufwärtspotenzial, und der Preisunterschied zwischen hoch und niedrig könnte sich allmählich verringern. Die Betriebsrate der inländischen Melaminindustrie betrug 65,17 %, ein Anstieg von 3,58 % gegenüber der Vorwoche; Die wöchentliche Melaminproduktion betrug 28.400 Tonnen, ein Anstieg von 5,97 % gegenüber der Vorwoche.
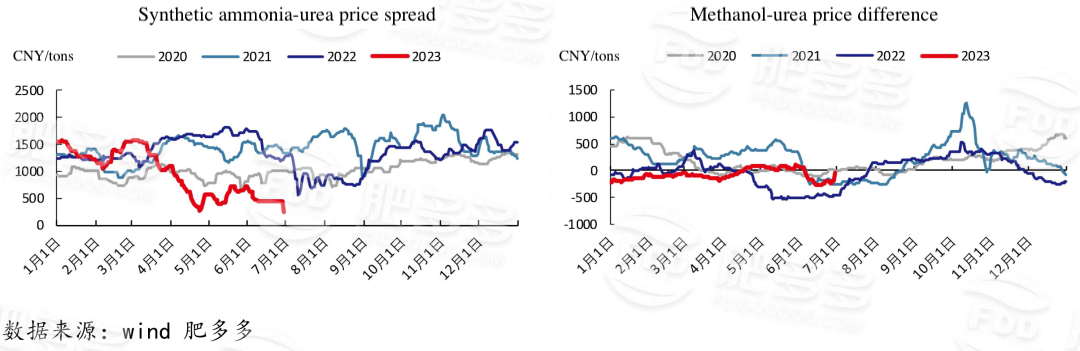
2.8 Preisunterschied verwandter Sorten
2.9 Internationale Marktpreise
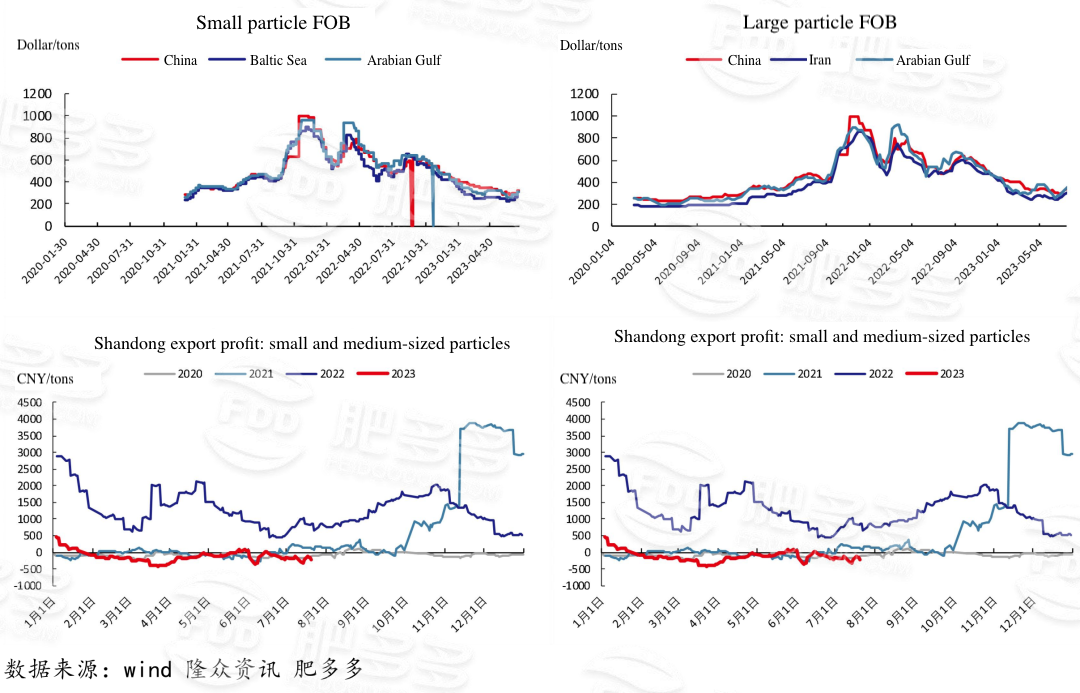
Auf dem internationalen Markt liegt der FOB-Preis für kleine Partikel aus China bei 345-380 US-Dollar/Tonne, und der Hauptpreis ist 27-60 US-Dollar/Tonne höher als letzte Woche; Der FOB-Preis für die Ostsee beträgt 340-365 US-Dollar/Tonne, und der Hauptpreis ist 35-40 US-Dollar/Tonne höher als letzte Woche.
Der FOB-Preis für große Partikel aus China beträgt 380-400 US-Dollar/Tonne, der Hauptpreis stieg um 40-50 US-Dollar/Tonne im Vergleich zur Vorwoche; Der FOB-Preis für große Partikel aus Iran beträgt 335 US-Dollar/Tonne, der Hauptpreis stieg um 29 US-Dollar/Tonne im Vergleich zur Vorwoche.
2.10 Exportlage von Stickstoffdünger
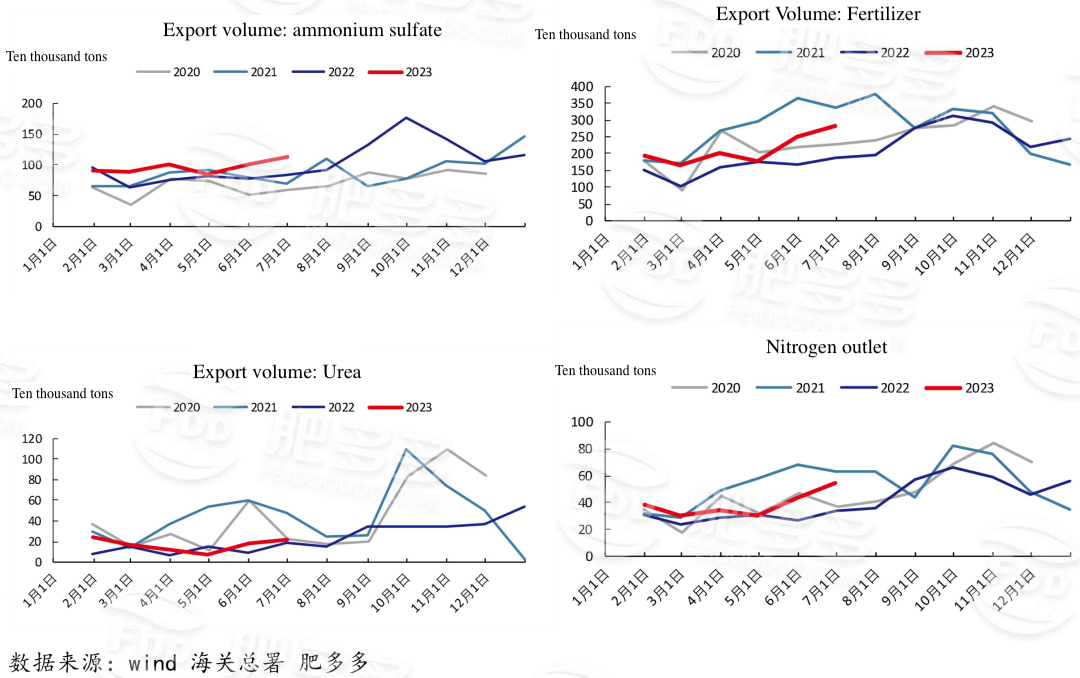
Im Juni exportierte China 223.900 Tonnen Harnstoff, und die kumulierten Gesamtexporte von Januar bis Juni betrugen 100,95 Millionen Tonnen, ein Anstieg von 285.400 Tonnen gegenüber dem Vorjahr.
03 Marktausblick
Angebot: Die derzeitige Wartung endet allmählich, und die tägliche Produktion nimmt zu. Neue Kapazitäten sind bereits auf dem Weg.
Bestand: Der Bestand ist weiter gesunken, die Lagerbestände der Fabriken sind niedrig, und die Fabriken sind eher bereit, die Preise zu erhöhen. Allerdings ist der Beginn der Lagerung eine Frage der Zeit, und Ende Juli ist Vorsicht geboten.
Kosten: Die Preise für Thermokohle sind stabil, aber es gibt wenig Raum für einen Anstieg. Der Preis für Anthrazitbrocken hat den Boden erreicht, und die Kosten für Festbettanlagen enden mit der Erkundung.
Nachfrage: Die landwirtschaftliche Nachfrage endet, die Exportnachfrage wird kurzfristig freigegeben, und die Hafensituation ist zu beachten. Bei niedrigen Lagerbeständen tritt spekulative Nachfrage auf.
-
Urea-Monatsbericht: Angebotsdynamik und Tempo der Inlands- und Exportnachfrage (September 2026)6763
-
Phosphatdünger Monatsbericht: Schwächere Kostunterstützung und anhaltender Nachfragedruck (September 2026)8713
-
30. September Pestizid-Tagesbericht: Ruhig und stabil vor den Feiertagen6390
-
29. September Internationale Nachrichten zu Düngemitteln und Landwirtschaft6150
-
29. September Internationale Forex-Nachrichten5584









