
Halbjahresbericht über den Ammoniumphosphatmarkt im Jahr 2023
Halbjahresbericht über den Ammoniumphosphatmarkt im Jahr 2023
1.1 Überblick über den chinesischen Ammoniumphosphatmarkt im Jahr 2023
Im ersten Halbjahr 2023 zeigte der inländische Ammoniumphosphatmarkt in China zunächst Stabilität, gefolgt von einem Rückgang. Laut Daten von Feiduoduo sank der Halbjahres-Tiefstwert des Index für 55% pulverförmiges Ammoniumphosphat bis zum 30. Juni um 1021,25 im Vergleich zum Höchstwert zu Jahresbeginn, was einem Rückgang von 29,27% entspricht; der Halbjahres-Tiefstwert des Index für 55% granuliertes Ammoniumphosphat sank um 425 im Vergleich zum Höchstwert zu Jahresbeginn, was einem Rückgang von 13,08% entspricht; und der Halbjahres-Tiefstwert des Index für 58% pulverförmiges Ammoniumphosphat sank um 823,33 im Vergleich zum Höchstwert zu Jahresbeginn, was einem Rückgang von 22,35% entspricht.
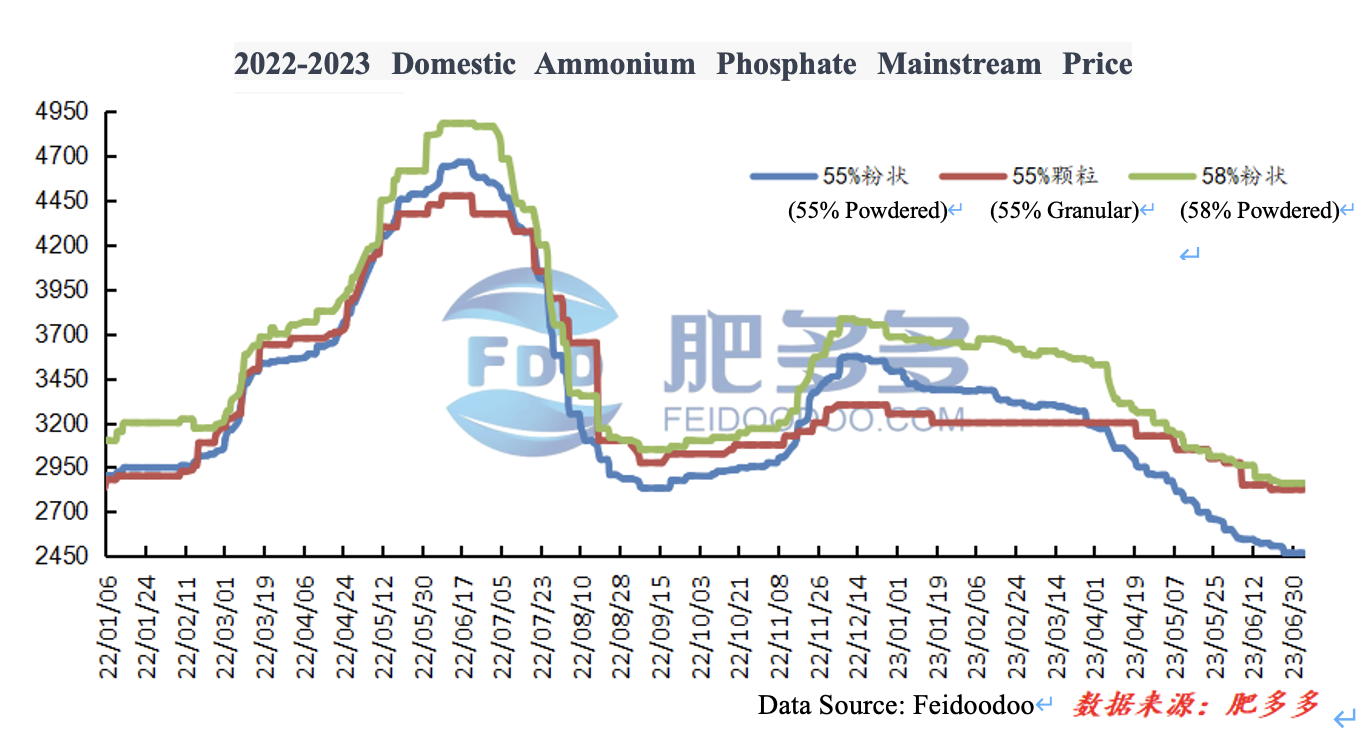
Abbildung 1
Im ersten Quartal verzeichnete der inländische Ammoniumphosphatmarkt eine leichte Preisanpassung nach unten. Dabei schwankten die Preise für die Sorten 55% pulverförmig und 58% pulverförmig erheblich, während die Sorte 55% granuliert nur einen Preisrückgang erlebte. Zu Beginn des Quartals war die Nachfrage etwas schwach, und einige Fabriken senkten die Preise, um den Lagerdruck zu verringern. Einige Fabriken führten Preisuntergrenzen ein. Da die Rohstoffpreise weiter fielen, schwächte sich die Kostenunterstützung allmählich ab. Mit der Beschaffung vor dem Frühlingsfest und verzögerten Lieferungen, die bis Mitte des Quartals ausgeführt werden konnten, stabilisierten sich die Preise jedoch. In der Mitte des Quartals schwankte der Ammoniumphosphatmarkt leicht nach unten. Nach den Feiertagen des Frühlingsfests sanken die Rohstoffpreise weiter, begleitet von einem Rückgang der Harnstoffpreise. Die Marktstimmung wurde pessimistisch, neue Aufträge waren rar, und der Lagerdruck der Fabriken nahm zu. Im späteren Teil des Quartals, ab März, blieb der Markt schwach. Zunächst blieb der Preis für synthetisches Ammoniak hoch, was zu einem inversen Marktpreis führte. Gegen Ende des Quartals sanken die Preise für synthetisches Ammoniak und Schwefel weiter, und die Kostenunterstützung begann zu schwinden. Fabriken reduzierten die Produktion oder führten Wartungsarbeiten durch, was zu einem deutlichen Rückgang der Betriebsraten in der Ammoniumphosphatindustrie führte. Mit dem Ende der Frühlingsdüngesaison nahm die Nachfrage nach Ammoniumphosphat ab, was zu einer schwachen Marktsituation bei Angebot und Nachfrage führte.
Im zweiten Quartal setzte der Ammoniumphosphatmarkt seinen Abwärtstrend fort, wobei die Preise für die Sorten 55% pulverförmig und 58% pulverförmig um etwa 700 Yuan pro Tonne fielen. Bei den Rohstoffen sanken die Preise für Schwefel und synthetisches Ammoniak während des gesamten Quartals weiter, und die Marktstimmung blieb ungünstig. In Verbindung mit der schlechten Verkaufsleistung der nachgelagerten Mischdüngerunternehmen und einem deutlichen Rückgang des Lagerdrucks aufgrund reduzierter Betriebslasten nahm die Begeisterung für den Kauf von Rohstoff-Ammoniumphosphat ab. Folglich sanken die Betriebsraten der Ammoniumphosphatindustrie auf den niedrigsten Stand des Jahres, was zu einer erheblichen Produktionsreduzierung führte. Mitte Mai, nach den Feiertagen zum Tag der Arbeit, gab es eine leichte Verbesserung beim Verkauf von Maisdüngemitteln im nachgelagerten Bereich. Da die Sommerdüngung und Nachdüngung jedoch hauptsächlich auf stickstoffreiche Düngemittel angewiesen sind, war der Markt für Ammoniumphosphat begrenzt. Daher waren die nachgelagerten Käufe begrenzt, die Fabriken nahmen nur wenige Aufträge an, und der Lagerdruck blieb bestehen, was zu einem kontinuierlichen Preisrückgang führte. Gegen Ende des Quartals gaben Mischdüngerunternehmen Just-in-Time-Bestellungen für Rohstoffe auf, hauptsächlich zur Vorbereitung auf die Herbstdüngung. Die Herbstdüngung basiert hauptsächlich auf phosphorreichen Düngemitteln, was zu einer kleinen Welle positiver Marktstimmung für Ammoniumphosphat führte. Unternehmen erhielten allmählich Aufträge, und der Lagerdruck ließ nach.
Insgesamt sah sich der Ammoniumphosphatmarkt im ersten Halbjahr 2023 aufgrund unzureichender Kostenunterstützung und nachlassender Nachfrage mit kontinuierlichen Preisrückgängen konfrontiert, und die Marktstimmung war alles andere als optimistisch.
1.2 Vergleich der niedrigsten und höchsten Preise auf dem chinesischen Ammoniumphosphatmarkt im Jahr 2023
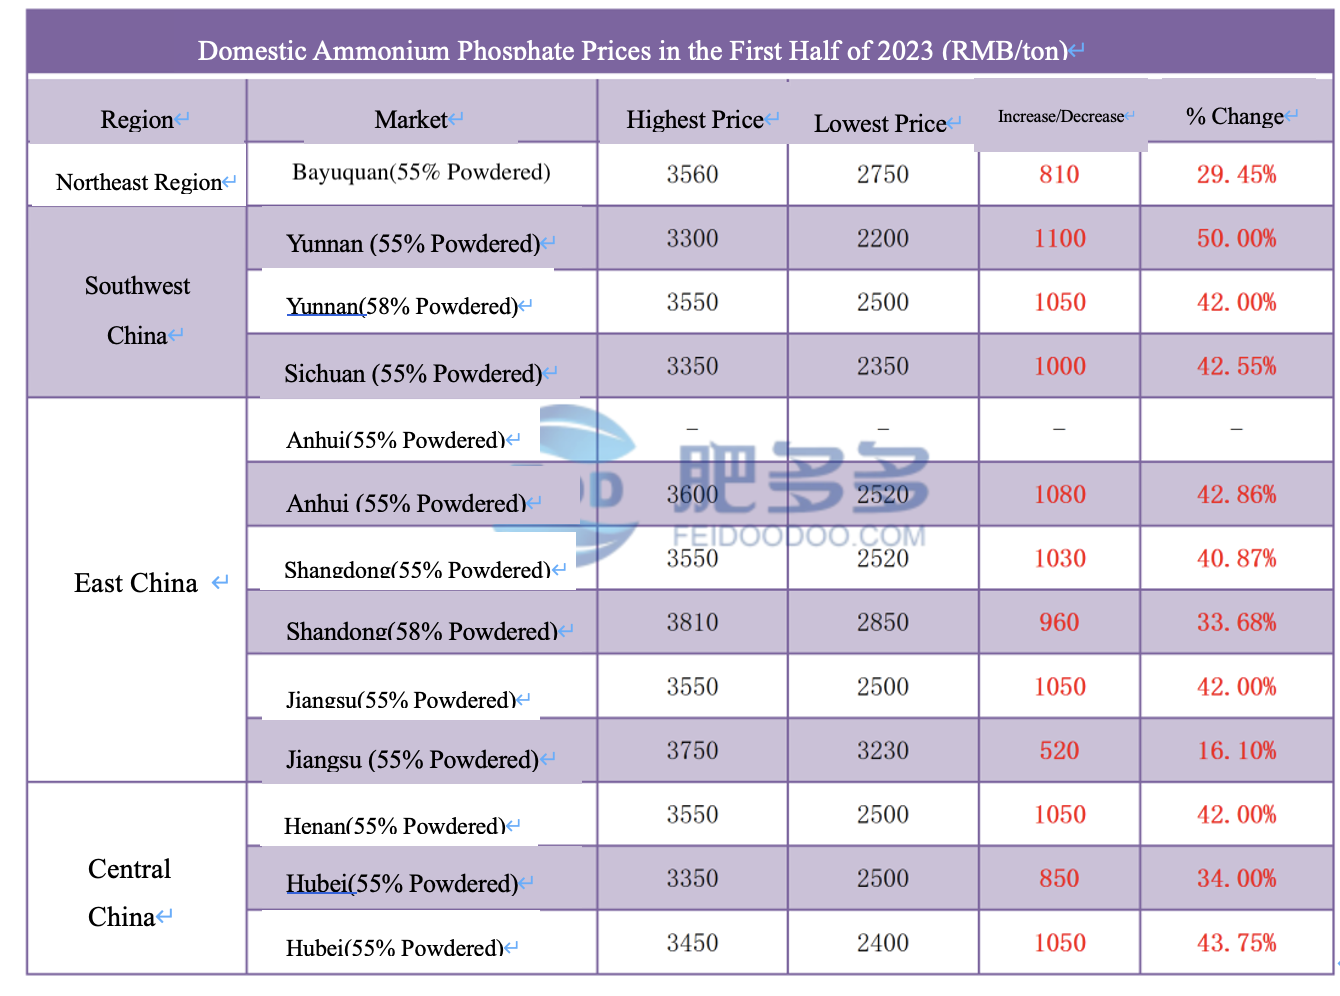
Tabelle 1
2.1 Analyse der Ammoniumphosphatproduktion in China im Jahr 2023
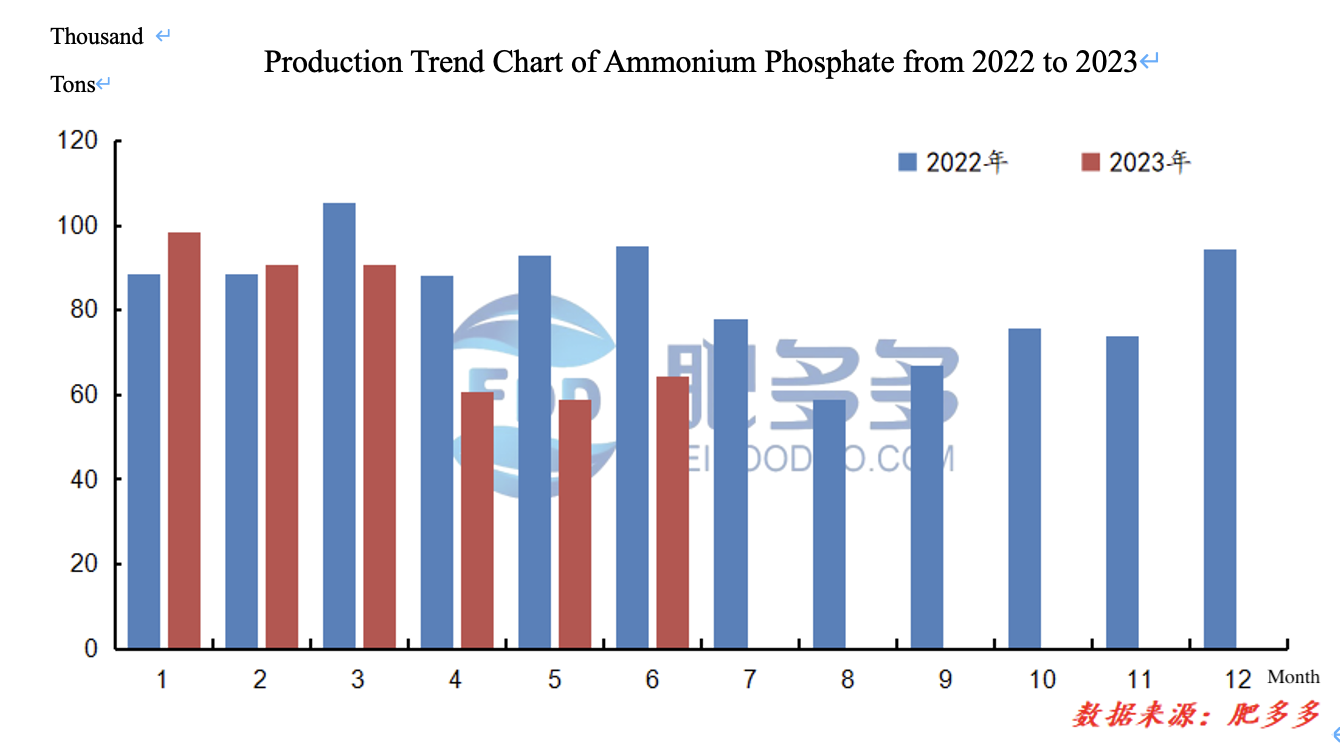
Abbildung 2
Die Produktion von Ammoniumphosphat auf dem chinesischen Markt von Januar bis Juni 2023 betrug etwa 4,6346 Millionen Tonnen, ein Rückgang von 0,9437 Millionen Tonnen im Vergleich zum Vorjahr, was einem Rückgang von 20,36% im Jahresvergleich entspricht. Insgesamt ging die Produktion im Vergleich zum Vorjahr zurück.
2.2 Analyse der Betriebsraten auf dem chinesischen Ammoniumphosphatmarkt im Jahr 2023
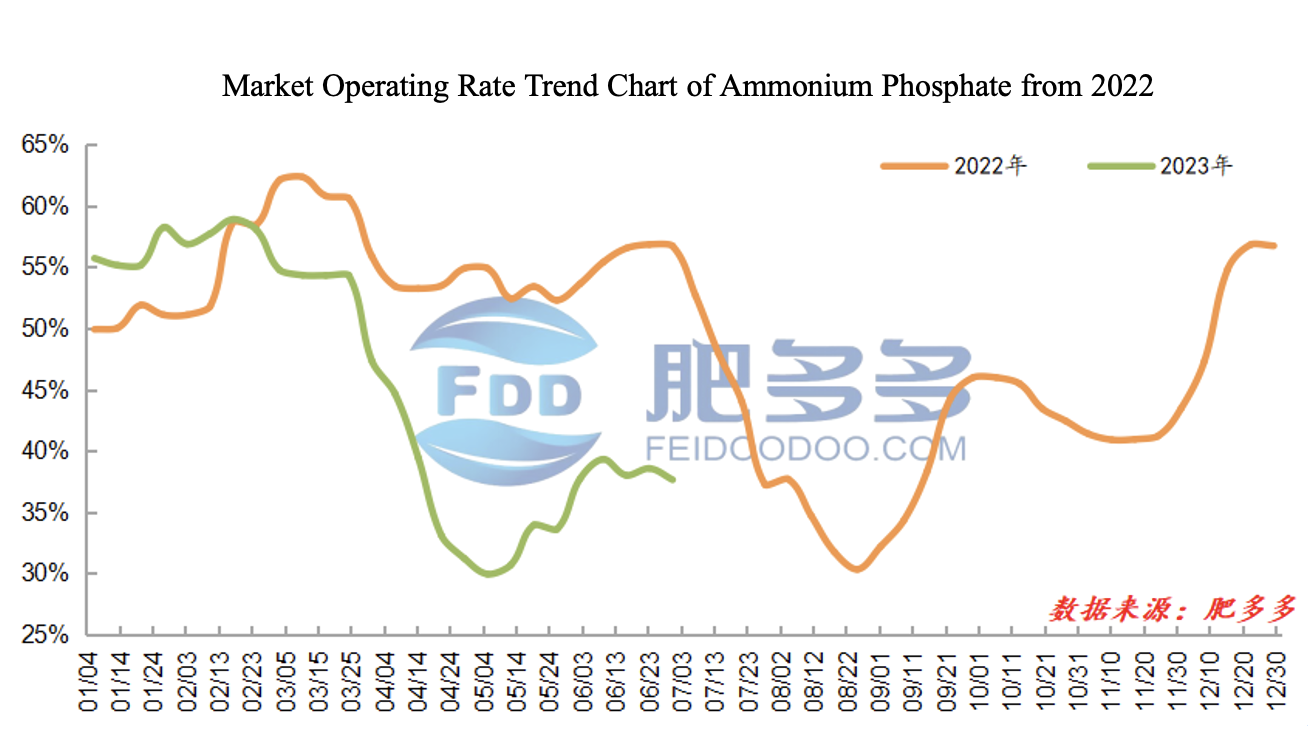
Abbildung 3
Im ersten Halbjahr 2023 sanken die Betriebsraten der Ammoniumphosphatanlagen auf dem chinesischen Markt im Vergleich zum gleichen Zeitraum des Vorjahres. Im ersten Quartal blieben sie über 50%, aber im zweiten Quartal, als die Nachfrage nachließ und die Kosten weiter sanken, gingen die Betriebsraten auf etwa 30% zurück. Im Juni gab es einen leichten Anstieg der Betriebsraten.
3.1 Analyse der Ammoniumphosphatexporte in China im Jahr 2023
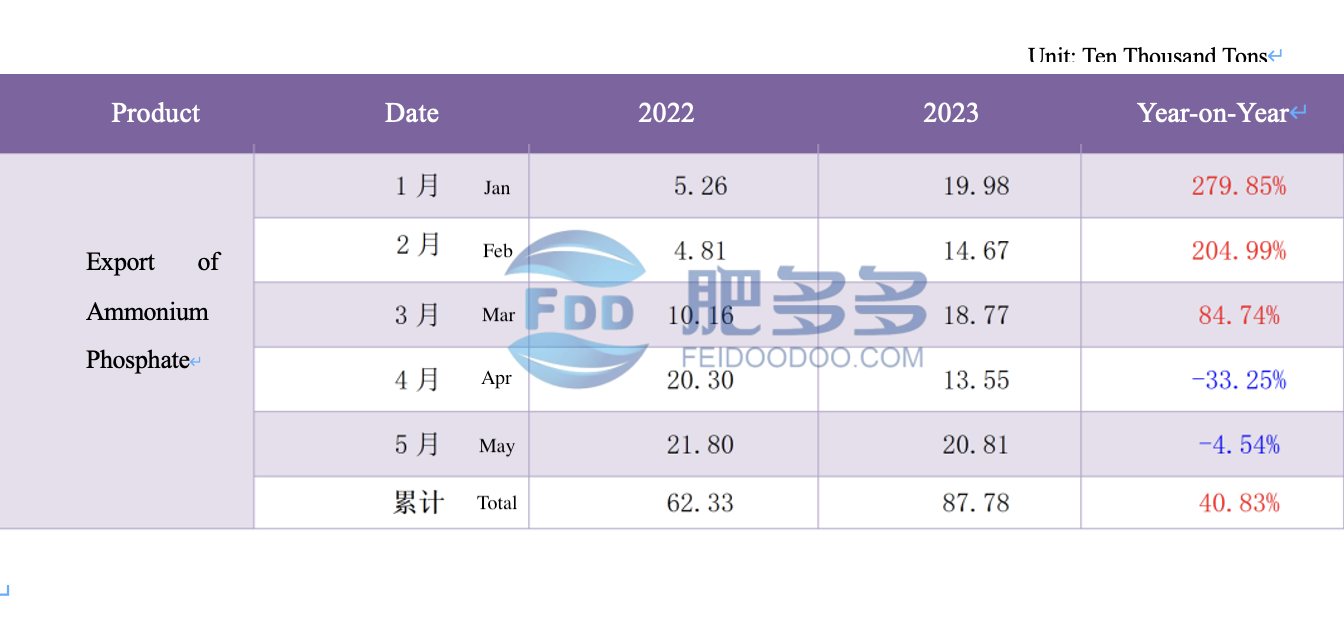
Tabelle 2
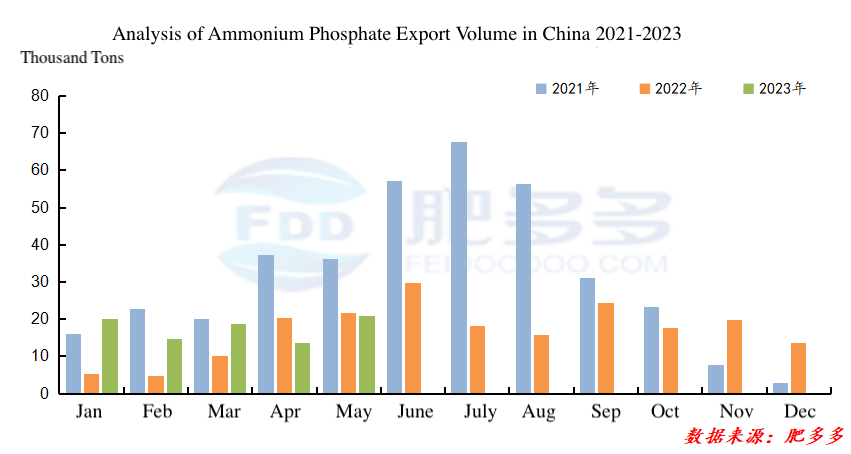
Abbildung 4
Die Ammoniumphosphatexporte aus China stiegen im Jahr 2023. Laut Zolldaten betrug das kumulierte Gesamtexportvolumen von Ammoniumphosphat aus China von Januar bis Mai 2023 0,8778 Millionen Tonnen, ein Anstieg von 0,2545 Millionen Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres, was einem Anstieg von 40,83% im Jahresvergleich entspricht. Derzeit, obwohl es einen Anstieg der Exporte gibt, bleibt dieser hinter den Erwartungen zurück, da die anhaltende Inversion der inländischen und internationalen Harnstoff-Spotpreise zu einem Mangel an Preiswettbewerbsfähigkeit bei den Exporten führt.
3.2 Analyse der Exportländer von Ammoniumphosphat in China im Jahr 2023
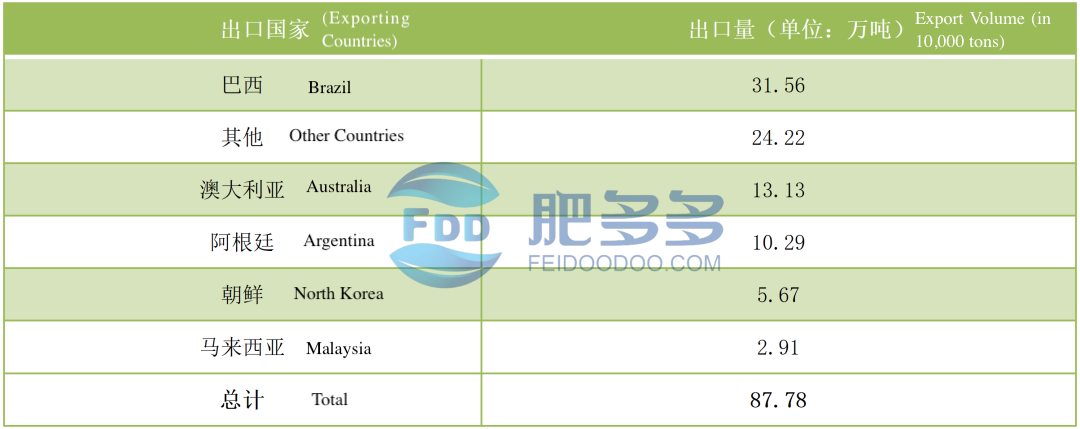
Tabelle 3
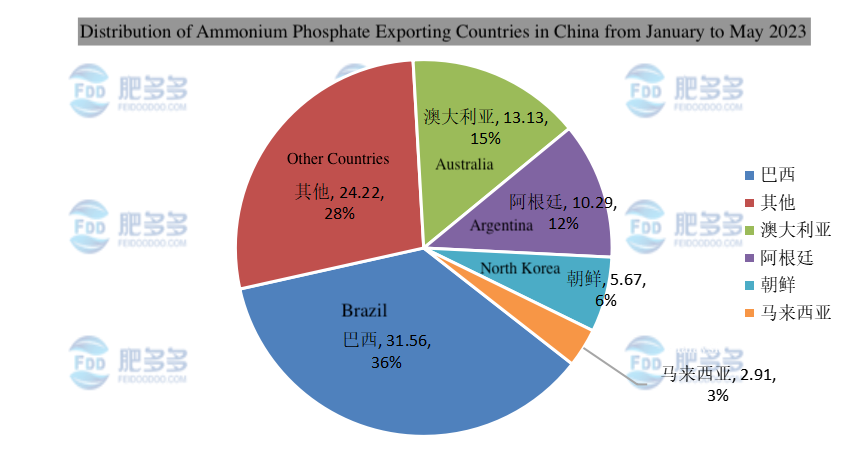
Abbildung 5
4.1 Analyse des sichtbaren Verbrauchs von Ammoniumphosphat in China im Jahr 2023
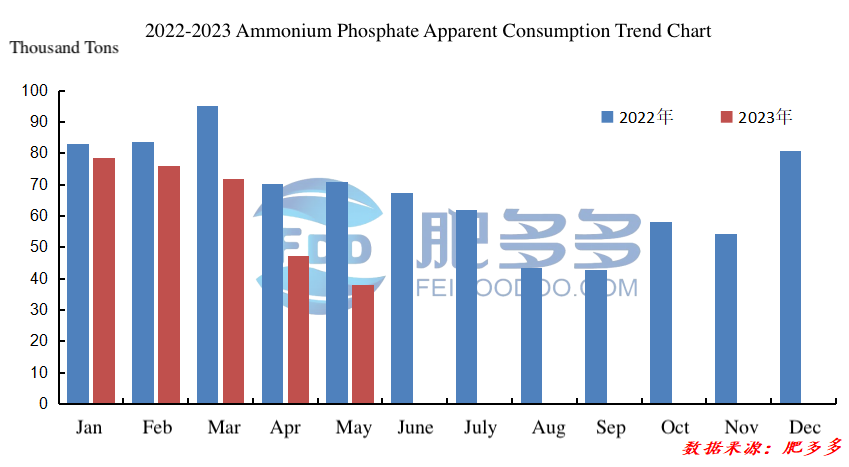
Abbildung 6
Laut Daten von Feiduoduo betrug der sichtbare Verbrauch von Ammoniumphosphat in China von Januar bis Mai 2023 3,1149 Millionen Tonnen, ein Rückgang von 0,914 Millionen Tonnen im Vergleich zum gleichen Zeitraum des Vorjahres, was einem Rückgang von 22,69% im Jahresvergleich entspricht.
5.1 Analyse des Ammoniumphosphatbestands in China im Jahr 2023
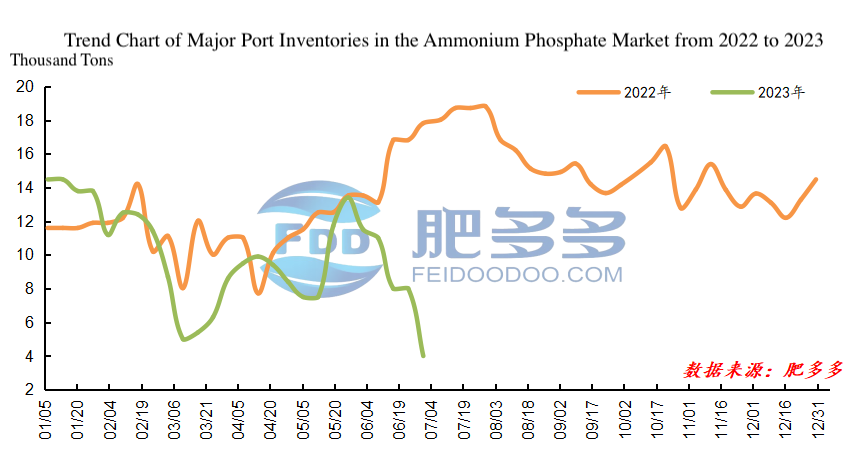
Abbildung 7
Im ersten Halbjahr 2023 zeigte der Hafenbestand von Ammoniumphosphat in China einen Trend von anfänglichem Rückgang, gefolgt von einem Anstieg und dann einem Rückgang. Laut Daten von Feiduoduo erreichte der höchste Bestand an Phosphatdünger in China zu Beginn des Jahres 144.800 Tonnen, während der niedrigste Bestand Ende Juni 40.000 Tonnen betrug.
6.1 Prognose für die Zukunft von Ammoniumphosphat in China im Jahr 2023
In Bezug auf Angebot und Betriebsraten könnte es in der zweiten Jahreshälfte 2023 zu neuen Kapazitätserweiterungen für Ammoniumphosphat kommen, und mit der Entwicklung des Herbstmarktes werden zuvor stillgelegte Anlagen schrittweise wieder die normale Produktion aufnehmen.
In Bezug auf die Nachfrage wird sie sich hauptsächlich auf die Produktionsnachfrage für Mischdünger konzentrieren. Mit der kontinuierlichen Zunahme der Produktionskapazität für neue Energiebatterien, der schnellen Entwicklung von wasserlöslichen Düngemitteln und hocheffizienten Mischdüngern sowie der Erweiterung einiger Feuerlöschgeräteproduktionen wird jedoch erwartet, dass die Nachfrage nach industriellem Ammoniumphosphat steigt.
In Bezug auf die Politik ist die derzeitige nationale Politik der stabilen Versorgung und Preisgestaltung in Kraft, und unter ihrem Einfluss sind die Preise für Massengüter in den letzten sechs Monaten allmählich gesunken, was sich auch auf die Preise für Ammoniumphosphat ausgewirkt hat. Politische Beschränkungen für Exporte haben zu einer erheblichen Reduzierung des Exportvolumens geführt, wobei das Angebot in die Hände von Händlern gelangt ist, was zu einem höheren Niveau des sozialen Bestands geführt hat.
In Bezug auf die Kosten zeigt der Markt für Phosphaterz aufgrund der Anpassung der Industriestruktur in den letzten Jahren und der Einführung intensiver Umweltpolitik weiterhin eine zunehmende Konzentration der inländischen Phosphaterzkapazität, und der Markt hat kürzlich einen pessimistischen Ausblick für Phosphaterz gezeigt. Aufgrund des Rückgangs der Kohlepreise haben die Preise für synthetisches Ammoniak und Schwefel in den letzten sechs Monaten häufig geschwankt, hauptsächlich mit einem Abwärtstrend, was keine starke Kostenunterstützung für Ammoniumphosphat bietet.
Insgesamt wird mit der Ankunft des Herbstmarktes erwartet, dass der Handel auf dem Ammoniumphosphatmarkt zunimmt und der Lagerdruck allmählich nachlässt. Das allgemeine wirtschaftliche Umfeld bietet jedoch keine wesentliche positive Unterstützung für Ammoniumphosphat, und es ist notwendig, die Veränderungen auf den Rohstoffmärkten sowie die inländische und internationale Nachfrage genau zu beobachten. Die zukünftige Marktentwicklung könnte von weiteren Faktoren beeinflusst werden, und die Veränderungen der Spotpreise werden komplexer und vielfältiger sein, basierend auf den Dynamiken von Angebot und Nachfrage.
-
Tagesrückblick Harnstoff am 14. September: Exportgerüchte stören die Marktstimmung, Harnstoffmarkt konsolidiert sich in enger Spanne.6121
-
Die Tagesübersicht der Phosphatdünger vom 14. September: Kostenunterstützung schwächt sich leicht ab, MAP und DAP konsolidieren unter Druck8601
-
14. September Pestizid-Tagesübersicht: Stabilisierung im Abwarten-und-Beobachten-Modus8038
-
14. September Internationale Nachrichten zu Düngemitteln und Landwirtschaft6548
-
14. September Internationale Forex-Nachrichten7170









